Der Ast war eigentlich weit genug weg, der Sensor hat trotzdem zu spät reagiert. Solche Momente kosten je nach Modell einen dreistelligen bis vierstelligen Betrag, und die gesetzlich vorgeschriebene Haftpflicht zahlt davon exakt nichts. Für Schäden an der eigenen Drohne gibt es die Kaskoversicherung. Dieser Artikel zeigt, was sie leistet, wo die Fallstricke liegen und ab welchem Gerätewert sich der Beitrag rechnet.
Das Wichtigste in Kürze
- Kasko ist freiwillig und deckt Schäden an der eigenen Drohne ab. Die Pflichtversicherung ist die Haftpflicht, sie zahlt nur für Schäden bei anderen.
- Versichert sind typischerweise Absturz, Bedienfehler, Wasserschaden, Sturm, Transportschaden und Diebstahl.
- Der Knackpunkt ist der Flyaway: Ob ein spurlos verschwundenes Gerät ersetzt wird, regeln die Tarife völlig unterschiedlich.
- Erstattet wird meist der Zeitwert, oft mit Selbstbeteiligung und mit einer Altersgrenze von 18 bis 24 Monaten beim Abschluss.
- Faustregel: Der Schutz trägt sich ab der Preisklasse einer Mittelklasse-Kameradrohne, bei günstigen Einsteigermodellen selten.
Was die Kasko abdeckt und was die Haftpflicht übernimmt
Die beiden Versicherungen arbeiten in entgegengesetzte Richtungen. Die Haftpflicht reguliert Schäden, die deine Drohne bei anderen anrichtet, und ist gesetzlich vorgeschrieben. Die Kasko reguliert Schäden an deiner eigenen Drohne und ist freiwillig. Sie ersetzt einander nicht und decken sich in keinem Punkt.
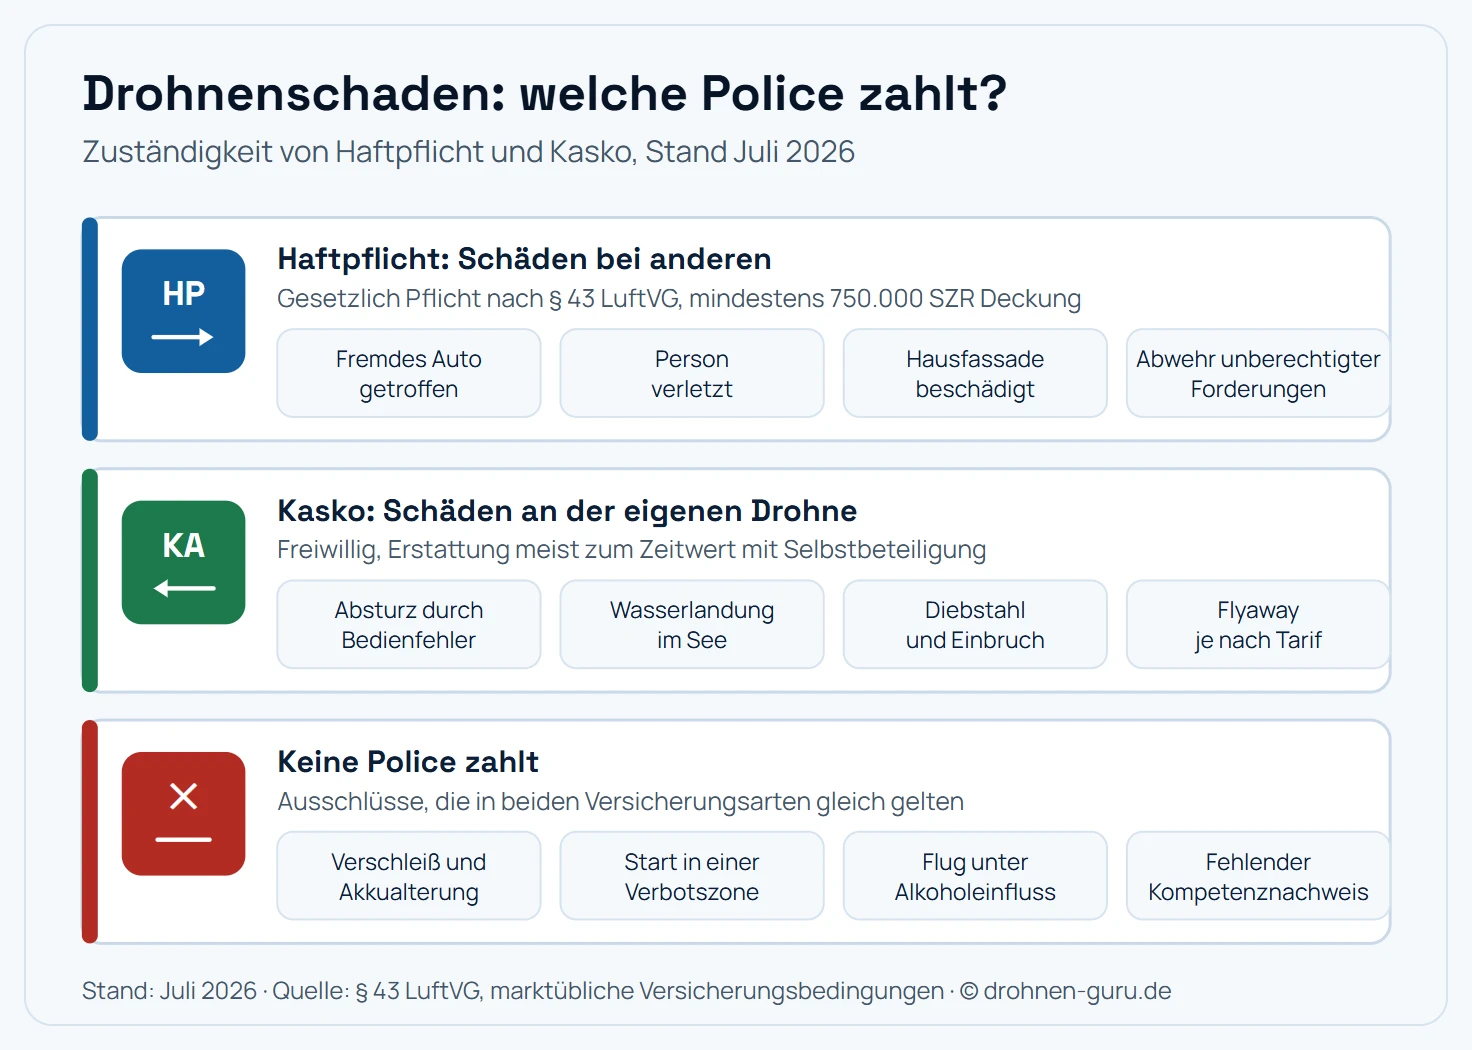
Zwei Versicherungen, zwei Richtungen: Nur die Kasko ersetzt die eigene Drohne, und beide streichen die Leistung bei grober Fahrlässigkeit.
Zu den in Kaskotarifen üblicherweise versicherten Gefahren zählen:
- Absturz und Aufprall, auch bei eigenem Bedienfehler
- Wasserschaden durch Landung in Gewässern oder Regen
- Sturm und Wetterschaden während des Flugs
- Bruch- und Transportschäden unterwegs
- Diebstahl und Einbruchdiebstahl, oft mit Vorgaben zur Aufbewahrung
- Elektronikschaden durch Kurzschluss oder Überspannung
- Flyaway und Verlust, abhängig vom Tarif
Der letzte Punkt ist der wichtigste beim Vergleich. Ein Flyaway hinterlässt kein Wrack, also auch keinen Nachweis über die Schadenursache. Manche Versicherer zahlen dennoch, andere verlangen Telemetriedaten als Beleg für einen technischen Defekt, wieder andere schließen den Fall ganz aus.
Was regelmäßig ausgeschlossen ist
Kein Tarif deckt alles. Diese Ausschlüsse finden sich in nahezu allen Bedingungswerken:
| Ausschluss | Hintergrund |
|---|---|
| Verschleiß und Alterung | Motoren, Akkus und Propeller sind Verbrauchsteile |
| Vorsatz und grobe Fahrlässigkeit | Flug in Verbotszonen, unter Alkohol, ohne Sichtkontakt |
| Betrieb ohne erforderliche Nachweise | fehlender Kompetenznachweis oder fehlende Registrierung |
| Rennen und Wettbewerbe | erhöhtes Risiko, teils als Zusatz versicherbar |
| Herstellerfehler | fällt unter Gewährleistung und Garantie |
| Software- und Datenschäden | reine Datenverluste ohne Sachschaden |
Der Punkt grobe Fahrlässigkeit verdient Aufmerksamkeit, weil er mehr Fälle erfasst, als viele erwarten. Wer die Drohne aus den Augen verliert, in einer Kontrollzone startet oder trotz Sturmwarnung abhebt, riskiert die Leistung. Einige Tarife verzichten ausdrücklich auf den Einwand der groben Fahrlässigkeit, das ist ein echtes Unterscheidungsmerkmal.
Auch der Betrieb ohne die vorgeschriebenen Nachweise fällt darunter. Wer ohne gültigen Kompetenznachweis fliegt, steht im Schadensfall schlecht da. Wie die Verlängerung funktioniert, steht im Ratgeber zum Kenntnisnachweis für Drohnen.
Zeitwert, Selbstbeteiligung, Altersgrenze
Drei Vertragsdetails entscheiden darüber, was im Schadensfall tatsächlich ankommt.
Zeitwert statt Neuwert. Erstattet wird üblicherweise der Wiederbeschaffungswert eines gleichwertigen Geräts abzüglich eines Altersabschlags. Da Kameradrohnen im ersten Jahr besonders stark an Wert verlieren, kann die Auszahlung deutlich unter dem Kaufpreis liegen. Manche Tarife sichern im ersten Jahr den Neuwert zu, was den Beitrag erhöht und im Schadensfall die größte Wirkung entfaltet.
Selbstbeteiligung. Verbreitet sind feste Beträge oder prozentuale Anteile am Schaden. Ein Selbstbehalt senkt den Beitrag spürbar, macht kleine Schäden aber wirtschaftlich uninteressant. Bei einem Propellerarm-Bruch für 120 Euro und 150 Euro Selbstbehalt meldest du den Schaden gar nicht erst.
Altersgrenze beim Abschluss. Viele Anbieter nehmen Drohnen nur auf, wenn sie zum Zeitpunkt des Vertragsschlusses nicht älter als 18 oder 24 Monate sind. Wer die Kasko erst nach zwei Jahren erwägt, bekommt häufig keinen Vertrag mehr. Sinnvoll ist deshalb, die Entscheidung direkt beim Kauf zu treffen.
Rechnet sich der Beitrag?
Die Frage lässt sich mit einer einfachen Gegenüberstellung beantworten. Setze den Jahresbeitrag plus Selbstbeteiligung ins Verhältnis zum Wiederbeschaffungswert:
| Gerätewert | Beitrag + Selbstbehalt | Einschätzung |
|---|---|---|
| unter 400 Euro | oft nahe am Gerätewert | selten sinnvoll |
| 400 bis 900 Euro | Grenzbereich | abhängig von Flugprofil und Risiko |
| über 900 Euro | deutlich unter dem Wert | in der Regel sinnvoll |
| Profi-Ausrüstung mit Zubehör | Bruchteil des Werts | praktisch immer sinnvoll |
Neben dem reinen Wert entscheidet dein Flugprofil. Wer überwiegend auf freier Wiese in Bodennähe übt, verunfallt selten. Wer über Küsten, Wäldern, Bergland oder in engen Innenhöfen fliegt, hat ein deutlich höheres Risiko. Dasselbe gilt für Reisen: Transport, fremde Umgebung und wechselnde Windverhältnisse erhöhen die Schadenswahrscheinlichkeit. Was beim Fliegen im Urlaub sonst noch zu beachten ist, steht im Ratgeber Drohne im Urlaub.
Ein Sonderfall ist der Regenflug. Feuchtigkeitsschäden gelten in vielen Tarifen als versichertes Ereignis, solange kein bewusster Regenflug vorlag. Weil die meisten Consumer-Drohnen keine IP-Schutzart ausweisen, kann der Versicherer bei erkennbar absichtlichem Flug im Niederschlag grobe Fahrlässigkeit einwenden. Hintergründe dazu im Ratgeber Drohne im Regen fliegen.
Kasko oder Herstellerprogramm wie DJI Care Refresh?
Neben klassischen Versicherungen bieten Hersteller eigene Austauschprogramme an, bei DJI unter dem Namen Care Refresh. Die Systeme funktionieren grundlegend verschieden:
| Kriterium | Kaskoversicherung | Herstellerprogramm |
|---|---|---|
| Rechtsnatur | Versicherungsvertrag | Serviceleistung des Herstellers |
| Leistung | Geldzahlung nach Zeitwert | Austauschgerät gegen Servicegebühr |
| Anzahl der Fälle | nach Bedingungen, oft mehrere | feste Anzahl je Laufzeit |
| Modellbindung | frei, auch Fremdmarken | nur das registrierte Gerät |
| Diebstahl | je nach Tarif eingeschlossen | in der Regel nicht abgedeckt |
| Abschluss | jederzeit innerhalb der Altersgrenze | meist nur kurz nach dem Kauf |
Für ein einzelnes aktuelles Modell aus dem DJI-Ökosystem ist das Herstellerprogramm oft der bequemere Weg, weil der Austausch ohne Gutachten läuft. Eine Kaskoversicherung spielt ihre Stärken aus, wenn mehrere Drohnen verschiedener Marken im Einsatz sind, wenn Diebstahl mit abgedeckt sein soll oder wenn das Gerät schon länger im Bestand ist. Beide Varianten ersetzen die gesetzlich vorgeschriebene Drohnen-Haftpflicht nicht.
Im Schadensfall: was du dokumentieren solltest
Kaskoversicherer verlangen einen Nachweis über Hergang und Umfang des Schadens. Wer die folgenden Punkte parat hat, verkürzt die Bearbeitung deutlich:
- Flugprotokoll und Telemetrie aus der Hersteller-App, ungekürzt und mit Zeitstempel.
- Fotos der Schadenstelle und des Fundorts, bei Wasserschäden auch der Umgebung.
- Kaufbeleg der Drohne und des betroffenen Zubehörs.
- Nachweise über Registrierung und Kompetenznachweis, denn der Versicherer prüft die Betriebsvoraussetzungen.
- Bei Diebstahl die polizeiliche Anzeige, meist innerhalb einer Frist von wenigen Tagen.
- Bei Flyaway die letzte bekannte Position und die Suchbemühungen, viele Bedingungen verlangen eine dokumentierte Suche.
Die Telemetriedaten sind dabei der wichtigste Baustein. Sie zeigen Flughöhe, Entfernung, Akkustand und Fehlermeldungen und belegen im besten Fall einen technischen Defekt. Sie belegen allerdings auch Regelverstöße, etwa eine Flughöhe über 120 Meter. Ein sauberer Flug ist deshalb auch aus Versicherungssicht die beste Vorbereitung.
Fazit: eine Frage des Gerätewerts und des Flugprofils
Die Kaskoversicherung ist der freiwillige Teil des Drohnenschutzes, und sie lohnt sich nicht für jedes Gerät. Bei einer günstigen Einsteigerdrohne liegt der Beitrag samt Selbstbehalt oft in der Nähe des Neupreises, dann ist das Ersatzgerät aus eigener Tasche der einfachere Weg. Ab der Preisklasse einer ausgewachsenen Kameradrohne mit Zubehör kippt die Rechnung deutlich, besonders wenn du über Wasser, im Gebirge oder auf Reisen fliegst.
Beim Vergleich zählen drei Punkte mehr als der Beitrag: ob Flyaways eingeschlossen sind, ob im ersten Jahr der Neuwert erstattet wird und wie der Versicherer mit grober Fahrlässigkeit umgeht. Die gesetzlich vorgeschriebene Haftpflicht bleibt davon unberührt, sie ist und bleibt die Grundlage jedes Flugs.
Häufige Fragen
Ist eine Kaskoversicherung für Drohnen Pflicht?
Nein. Pflicht ist allein die Haftpflichtversicherung nach § 43 Luftverkehrsgesetz, die Schäden bei anderen abdeckt. Die Kasko ist eine freiwillige Zusatzversicherung für Schäden an der eigenen Drohne. Ohne sie trägst du jeden Absturz, jeden Wasserschaden und jeden Verlust selbst, unabhängig davon, ob du den Fehler gemacht hast oder eine Böe die Drohne erwischt hat.
Was ist der Unterschied zwischen Kasko und Vollkasko bei Drohnen?
Anders als beim Auto gibt es keine gesetzlich definierte Trennung. Viele Anbieter nennen ihren Schutz schlicht Kasko und decken damit Beschädigung, Zerstörung, Diebstahl und teilweise Verlust ab. Der Begriff Vollkasko wird als Marketingbezeichnung für den umfangreichsten Tarif verwendet. Maßgeblich ist immer die Liste der versicherten Gefahren in den Bedingungen, der Produktname sagt darüber wenig aus.
Zahlt die Kasko bei einem Flyaway, wenn die Drohne verschwindet?
Das ist der Punkt, an dem sich die Tarife am stärksten unterscheiden. Manche Bedingungen decken den Verlust ausdrücklich mit ab, andere verlangen einen nachweisbaren technischen Defekt, wieder andere schließen Flyaways vollständig aus. Wer viel über Wasser, Wald oder unzugänglichem Gelände fliegt, sollte diesen Punkt vor Vertragsschluss klären, denn genau dort verschwinden Drohnen.
Erstattet die Kasko den Neupreis oder den Zeitwert?
Üblich ist eine Entschädigung zum Zeitwert, also dem Neupreis abzüglich einer Wertminderung nach Alter. Einige Tarife erstatten im ersten Jahr den Neuwert und wechseln danach auf den Zeitwert. Da Drohnen schnell an Wert verlieren, macht dieser Unterschied bei einem Totalschaden im zweiten Jahr mehrere hundert Euro aus. Der Zeitwertfaktor steht in den Bedingungen.
Kann ich eine gebrauchte Drohne noch kaskoversichern?
Nur eingeschränkt. Viele Anbieter setzen beim Abschluss eine Altersgrenze, verbreitet sind 18 oder 24 Monate ab Kaufdatum. Ältere Geräte lassen sich häufig nicht mehr neu versichern, bestehende Verträge laufen dagegen weiter, dann mit steigendem Altersabschlag. Für Gebrauchtkäufe lohnt der Blick in die Annahmerichtlinien, bevor die Drohne gekauft wird.
Lohnt sich eine Kaskoversicherung für eine 400-Euro-Drohne?
Meist nicht. Als Faustregel trägt sich der Beitrag, wenn er deutlich unter zehn Prozent des Wiederbeschaffungswerts liegt und die Selbstbeteiligung im Verhältnis klein bleibt. Bei einer günstigen Einsteigerdrohne liegen Jahresbeitrag und Selbstbehalt zusammen oft in der Nähe des Gerätewerts. Ab der Preisklasse einer Mittelklasse-Kameradrohne mit Zubehör kippt die Rechnung.
Was ist der Unterschied zwischen Kasko und DJI Care Refresh?
DJI Care Refresh ist ein Austauschprogramm des Herstellers, keine Versicherung. Gegen eine Servicegebühr tauscht DJI die beschädigte Drohne innerhalb einer festen Anzahl von Fällen pro Laufzeit gegen ein gleichwertiges Gerät. Eine Kaskoversicherung zahlt dagegen Geld und ist modellunabhängig, dafür mit Selbstbeteiligung und Zeitwertabzug. Beide decken keine Schäden bei Dritten ab, dafür bleibt die Haftpflicht zuständig.
Deckt die Kasko auch Kamera, Gimbal und Fernsteuerung ab?
In den meisten Tarifen ist die Drohne als Gesamtsystem versichert, also inklusive fest verbauter Kamera und Gimbal. Fernsteuerung, Akkus, Ladegeräte und Videobrille zählen dagegen häufig als Zubehör und sind entweder ausgeschlossen oder nur bis zu einer Sublimit-Summe gedeckt. Wer eine teure Brille oder mehrere Akkus mitführt, sollte den Zubehörumfang gezielt prüfen.