Ein einziges bezahltes Video verschiebt die gesamte Versicherungslage. Der private Tarif greift dann nicht mehr, und die Betriebshaftpflicht der eigenen Firma meist genauso wenig. Wer mit der Drohne Geld verdient oder sie im eigenen Betrieb einsetzt, braucht deshalb eine eigene Police. Dieser Artikel zeigt, wo die Grenze verläuft und worauf es beim Abschluss ankommt.
Das Wichtigste in Kürze
- Gewerblich ist jeder Flug mit wirtschaftlichem Zweck, auch ohne Rechnung. Aufnahmen für die eigene Firmenwebseite zählen bereits dazu.
- Private Policen greifen nie, weil sie berufliche Tätigkeiten ausdrücklich ausschließen. Ein Schaden aus einem Auftrag bleibt an dir hängen.
- Auch die Betriebshaftpflicht deckt Drohnen selten ab, der Luftfahrzeug-Ausschluss ist dort Standard. Ein Einschluss ist als Zusatzbaustein möglich.
- Deckungssumme: gesetzlich 750.000 Sonderziehungsrechte, in der Praxis verlangen Auftraggeber 3 bis 5 Millionen Euro.
- Beiträge starten für einfache Einsätze im niedrigen dreistelligen Bereich pro Jahr und steigen mit Risiko und Flotte.
Wo die Grenze zwischen privat und gewerblich verläuft
Die EU-Drohnenverordnung kennt die Unterscheidung zwischen privat und gewerblich nicht mehr, sie sortiert nach Risiko in die Offene, Spezielle und Zulassungspflichtige Kategorie. Für die Versicherung ist die alte Trennung trotzdem entscheidend geblieben, denn die Versicherungsbedingungen arbeiten weiter mit ihr.
Maßgeblich ist allein der Zweck des Fluges. Die eingesetzte Drohne und der Zahlungsfluss bleiben dabei außen vor. Sobald ein wirtschaftlicher oder betrieblicher Nutzen dahintersteht, verlässt du den privaten Bereich.
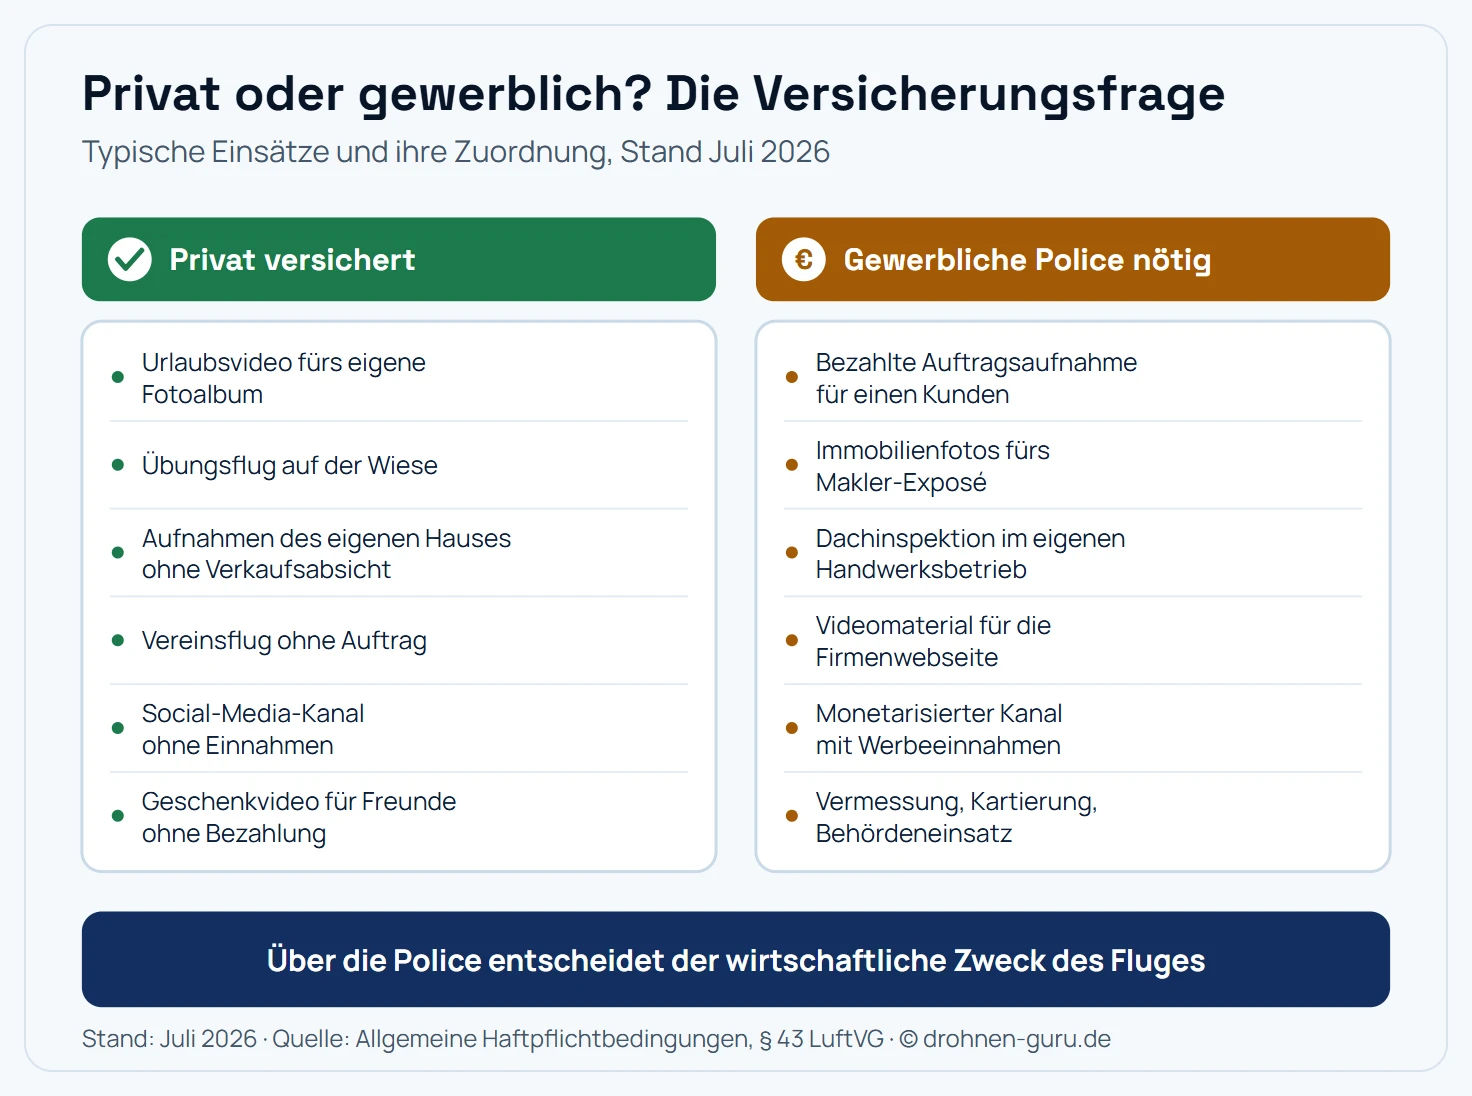
Der Zweck entscheidet: Sobald ein betrieblicher Nutzen im Spiel ist, endet die Deckung privater Policen.
Zwei Fälle sorgen besonders häufig für Streit. Der monetarisierte Social-Media-Kanal wird gewerblich, sobald aus Reichweite Einnahmen entstehen, egal ob über Werbeerlöse oder Kooperationen. Und die Nutzung im eigenen Betrieb zählt selbst dann, wenn der Flug niemandem in Rechnung gestellt wird: Der Dachdecker, der sein eigenes Baugerüst dokumentiert, fliegt gewerblich.
Welche weiteren Pflichten mit dem gewerblichen Einsatz zusammenhängen, von der Betreiberregistrierung bis zur Speziellen Kategorie, steht im Ratgeber Drohne gewerblich nutzen.
Warum private Policen und Betriebshaftpflicht nicht tragen
Bei der Privathaftpflicht ist die Sache eindeutig. Die Bedingungen decken Gefahren des täglichen Lebens und schließen berufliche, dienstliche und gewerbliche Tätigkeiten aus. Selbst Tarife, die Drohnen ausdrücklich einschließen, tun das nur für den privaten Gebrauch. Meldest du einen Schaden aus einem Auftragsflug, prüft der Versicherer den Zweck und lehnt ab.
Bei der Betriebshaftpflicht liegt der Fall subtiler. Sie ist für betriebliche Risiken gemacht, enthält aber den klassischen Ausschluss für Halter, Eigentümer und Führer von Luftfahrzeugen. Drohnen fallen darunter. Einige Versicherer bieten einen Einschluss als Zusatzbaustein an, häufig begrenzt auf:
- ein maximales Startgewicht, verbreitet 5 oder 25 Kilogramm,
- Betrieb ausschließlich in der Offenen Kategorie,
- bestimmte Einsatzarten ohne Flüge über Menschenansammlungen oder kritischer Infrastruktur,
- den Betrieb im Inland oder in Europa.
Der sichere Weg führt über eine schriftliche Bestätigung mit Modellbezug und Angabe des Startgewichts. Wer regelmäßig fliegt, fährt mit einer eigenständigen Drohnen-Haftpflicht meist klarer, weil deren Bedingungen von vornherein auf unbemannte Systeme zugeschnitten sind.
Deckungssummen: was das Gesetz verlangt und was Auftraggeber fordern
Gesetzlich gilt für gewerbliche wie private Drohnen dieselbe Mindestdeckung von 750.000 Sonderziehungsrechten, umgerechnet rund 900.000 Euro. Diese Zahl ist für die Praxis allerdings selten relevant, weil Auftraggeber eigene Anforderungen stellen.
| Einsatzbereich | Übliche geforderte Deckung |
|---|---|
| Immobilien- und Eventaufnahmen | 1 bis 3 Mio. Euro |
| Bau- und Baustellendokumentation | 3 bis 5 Mio. Euro |
| Industrie-, Energie- und Netzanlagen | 5 bis 10 Mio. Euro |
| Behörden und Einsatzorganisationen | nach Vergabevorgabe, oft ab 5 Mio. Euro |
Die Größenordnungen ergeben sich aus dem Schadenpotenzial vor Ort. Ein Absturz in eine Umspannanlage oder auf ein Förderband löst Betriebsunterbrechungen aus, deren Kosten den Sachschaden um ein Vielfaches übersteigen. Prüfe deshalb vor dem Abschluss, welche Summen deine typischen Auftraggeber verlangen, und wähle die Police eine Stufe darüber. Nachträgliches Aufstocken ist möglich, kostet aber Zeit, die im laufenden Auftrag fehlt.
Bausteine, die über die reine Haftpflicht hinausgehen
Die Grunddeckung reguliert Personen- und Sachschäden. Im gewerblichen Alltag entstehen daneben Risiken, die eigene Bausteine brauchen:
- Vermögensschäden. Ansprüche ohne vorherigen Sach- oder Personenschaden, etwa wegen unzulässiger Aufnahmen oder verzögerter Lieferung. Bei Aufnahmen im bebauten Umfeld der wichtigste Zusatz.
- Mietsachschäden. Relevant, wenn du Drohnen oder Zubehör mietest oder in fremden Hallen fliegst.
- Umweltschaden. Für Einsätze über Gewässern, in der Landwirtschaft oder an Anlagen mit wassergefährdenden Stoffen.
- Auslandsdeckung. Viele Grundtarife decken Europa ab, weltweite Einsätze brauchen eine Erweiterung.
- Spezielle Kategorie. Flüge außerhalb der Sichtweite, über Menschenansammlungen oder mit schweren Drohnen fallen aus dem Standardtarif und werden gesondert kalkuliert.
- Kaskoschutz für die Technik. Die Drohne selbst, Gimbal, Kamera und Fernsteuerung sind Betriebsmittel und über die Haftpflicht nie gedeckt. Details im Ratgeber zur Drohnen-Kaskoversicherung.
Ein Baustein, der oft vergessen wird, betrifft Aufnahmen und Datenschutz. Wer über bebautem Gebiet filmt, erfasst regelmäßig fremde Grundstücke und Personen. Ansprüche daraus sind Vermögensschäden. Worauf du bei solchen Aufnahmen rechtlich achten musst, steht im Ratgeber zu Drohnenaufnahmen für Immobilien.
Was gewerbliche Policen kosten
Anders als im privaten Bereich gibt es keinen Einheitstarif. Versicherer kalkulieren das Risiko einzeln, und die Spanne ist groß. Die wichtigsten Preistreiber:
| Faktor | Wirkung auf den Beitrag |
|---|---|
| Deckungssumme | steigt spürbar mit jeder Stufe, unterproportional zur Summe |
| Startgewicht | schwerere Drohnen bedeuten höhere Aufprallenergie und höheren Beitrag |
| Anzahl der Drohnen | Flottentarife sind günstiger als Einzelverträge |
| Einsatzart | Industrie, Energie und Verkehrsanlagen kosten mehr als Immobilienfotos |
| Betriebskategorie | Spezielle Kategorie deutlich teurer als Offene Kategorie |
| Geltungsbereich | weltweit teurer als Europa |
Für einen Einzelunternehmer mit einer Drohne in der Offenen Kategorie beginnen die Jahresbeiträge im niedrigen dreistelligen Bereich. Mit höheren Deckungssummen, mehreren Geräten und Einsätzen in der Speziellen Kategorie bewegen sie sich schnell in den vierstelligen Bereich. Wer nur wenige Aufträge im Jahr fliegt, findet bei einigen Anbietern Tages- oder Projektpolicen, die den Jahresbeitrag ersetzen.
Was zusätzlich zur Versicherung dazugehört
Die Police allein macht den gewerblichen Betrieb noch nicht rechtssicher. Diese Punkte gehören dazu:
- Registrierung als UAS-Betreiber beim Luftfahrt-Bundesamt, bei Unternehmen auf die Firma. Die e-ID gehört anschließend als Plakette auf jede Drohne, siehe Drohnen-Kennzeichnung.
- Kompetenznachweis der Fernpiloten, mindestens A1/A3, für Einsätze nah an Menschen zusätzlich das Fernpilotenzeugnis A2. Die Nachweise laufen nach fünf Jahren ab, zur Verlängerung gibt es einen eigenen Ratgeber.
- Betriebsgenehmigung, sobald der Einsatz die Grenzen der Offenen Kategorie verlässt.
- Dokumentation. Flugbuch, Wartungsnachweise und Einweisungsnachweise sind im Schadensfall die Grundlage dafür, dass der Versicherer zahlt.
Punkt vier wird regelmäßig unterschätzt. Versicherer prüfen bei gewerblichen Schäden, ob die Betriebsvorgaben eingehalten wurden. Ein lückenhaftes Flugbuch kostet im Zweifel die Leistung.
Fazit: erst die Deckung klären, dann den ersten Auftrag fliegen
Der Wechsel vom Hobby zum Auftrag ist versicherungstechnisch ein Bruch. Private Policen enden dort, und die Betriebshaftpflicht deckt Luftfahrzeuge in aller Regel nicht mit ab. Wer regelmäßig gewerblich fliegt, braucht deshalb eine eigenständige Drohnen-Haftpflicht mit einer Deckungssumme, die zu den eigenen Auftraggebern passt, plus Bausteine für Vermögensschäden und Auslandseinsätze.
Der Aufwand lohnt sich doppelt: Die Police schützt dich vor der persönlichen Haftung, und der Nachweis ist bei professionellen Auftraggebern ohnehin Teil der Vergabeunterlagen. Wer beides erledigt hat, kann sich auf den Einsatz konzentrieren.
Häufige Fragen
Ab wann gilt ein Drohnenflug als gewerblich?
Sobald der Flug einem wirtschaftlichen Zweck dient. Das beginnt bei der bezahlten Auftragsaufnahme und reicht über die Nutzung im eigenen Betrieb bis zum Video, das eine Firmenwebseite bewirbt. Auch wenn kein Geld direkt für den Flug fließt, zählt der betriebliche Nutzen. Nur der reine Freizeitflug ohne jeden wirtschaftlichen Bezug bleibt privat, und genau diese Grenze prüfen Versicherer im Schadensfall sehr genau.
Warum greift meine Privathaftpflicht nicht für gewerbliche Flüge?
Private Haftpflichtverträge decken ausdrücklich nur Risiken des täglichen Lebens ab und schließen berufliche und gewerbliche Tätigkeiten aus. Dieser Ausschluss ist keine Formsache: Meldest du einen Schaden aus einem bezahlten Auftrag, lehnt der Versicherer die Leistung ab und du haftest persönlich. Der Ausschluss gilt auch dann, wenn die Drohne dieselbe ist, mit der du sonst privat fliegst.
Reicht die Betriebshaftpflicht meiner Firma für die Drohne?
In der Regel nicht. Die meisten Betriebshaftpflicht-Bedingungen enthalten den klassischen Ausschluss für Halter und Betreiber von Luftfahrzeugen. Manche Versicherer bieten einen Einschluss als Zusatzbaustein an, oft begrenzt auf ein Startgewicht und auf bestimmte Einsatzarten. Lass dir den Einschluss schriftlich mit Modellbezug bestätigen, bevor du den ersten Auftrag fliegst.
Welche Deckungssumme braucht eine gewerbliche Drohnen-Haftpflicht?
Gesetzlich gilt dieselbe Mindestdeckung wie privat, nämlich 750.000 Sonderziehungsrechte oder umgerechnet rund 900.000 Euro. Praktisch verlangen Auftraggeber deutlich mehr: Bei Industrie-, Bau- und Energieanlagen stehen häufig drei bis fünf Millionen Euro in der Ausschreibung, teils zehn Millionen. Prüfe die Anforderungen des Auftraggebers, bevor du die Police abschließt.
Was kostet eine gewerbliche Drohnenversicherung im Jahr?
Die Beiträge starten für einfache Einsätze mit einer Drohne im niedrigen dreistelligen Bereich pro Jahr und steigen mit Deckungssumme, Startgewicht, Flottengröße und Einsatzart deutlich an. Preistreiber sind vor allem Flüge über Industrieanlagen, in der Speziellen Kategorie und im Ausland. Ein pauschaler Preis lässt sich nicht nennen, weil Versicherer das Risiko einzeln kalkulieren.
Brauchen Vereine und Feuerwehren eine gewerbliche Police?
Vereine, Hilfsorganisationen und Behörden fallen nicht unter den privaten Tarif, weil der Betrieb einer Organisation zugerechnet wird. Versicherer führen dafür eigene Varianten, oft unter dem Stichwort gewerblicher oder behördlicher Betrieb. Bei Feuerwehren und Rettungsdiensten kommt hinzu, dass Einsatzflüge häufig in der Speziellen Kategorie stattfinden und eigene Betriebsgenehmigungen brauchen.
Deckt die gewerbliche Haftpflicht auch Datenschutzverstöße ab?
Nur wenn ein entsprechender Baustein eingeschlossen ist. Die klassische Haftpflicht reguliert Sach- und Personenschäden, Ansprüche wegen unzulässiger Aufnahmen sind reine Vermögensschäden. Wer regelmäßig im bebauten Umfeld filmt, sollte auf einen Vermögensschaden-Baustein achten, teils ergänzt um eine Cyber- oder Medienhaftpflicht.
Zählt der Drohnenflug für die eigene Firmenwebseite schon als gewerblich?
Ja. Sobald die Aufnahme dem eigenen Unternehmen dient, etwa als Werbematerial, für die Immobilienvermarktung oder zur Dokumentation, liegt ein betrieblicher Zweck vor. Dass niemand eine Rechnung schreibt, ändert daran nichts. Der Versicherer prüft im Schadensfall den Zweck des Fluges und lässt den Zahlungsfluss außer Betracht.