Kaum jemand hebt mit dem Gedanken ab, dass die eigene Drohne heute ein Auto trifft oder einen Passanten am Kopf erwischt. Genau für diesen Fall verlangt der Gesetzgeber trotzdem einen Nachweis, und zwar für jede Drohne ohne Gewichtsuntergrenze. Dieser Artikel klärt, wann deine bestehende Privathaftpflicht ausreicht, was eine eigene Police leistet und welche Deckungssumme vorgeschrieben ist.
Das Wichtigste in Kürze
- Haftpflicht ist Pflicht: § 43 Luftverkehrsgesetz verlangt für jedes unbemannte Luftfahrtsystem eine Versicherung, auch für Drohnen unter 250 Gramm.
- Mindestdeckung 750.000 Sonderziehungsrechte, also je nach Tageskurs rund 900.000 Euro. Am Markt üblich sind glatte Summen ab einer Million Euro.
- Die Privathaftpflicht deckt Drohnen nur, wenn sie es ausdrücklich sagt. Alte Tarife schließen Luftfahrzeuge komplett aus, neuere schließen sie oft bis zu einer Gewichtsgrenze ein.
- Gewerblicher Einsatz ist in Privatpolicen nie mitversichert, dafür braucht es eine eigene gewerbliche Drohnen-Haftpflicht.
- Eigenschäden an der Drohne zahlt die Haftpflicht nicht, das ist Aufgabe einer freiwilligen Kaskoversicherung.
Warum die Versicherung bei Drohnen keine Kür ist
Drohnen zählen rechtlich zu den Luftfahrzeugen, und für Luftfahrzeuge gilt in Deutschland ein besonders strenges Haftungsregime. Zwei Vorschriften greifen ineinander:
§ 43 LuftVG verpflichtet den Halter eines Luftfahrzeugs, eine Haftpflichtversicherung abzuschließen und aufrechtzuerhalten. Für unbemannte Systeme gilt das ohne Bagatellgrenze. Eine Spielzeugdrohne für 40 Euro fällt genauso darunter wie eine Profimaschine mit Wechselobjektiv. Ergänzend regelt die Luftverkehrs-Zulassungs-Ordnung die Mindestsummen.
§ 33 LuftVG ordnet für Luftfahrzeuge die sogenannte Gefährdungshaftung an. Diese Haftung setzt kein Verschulden voraus. Reißt eine Windböe deine Drohne in eine Windschutzscheibe, obwohl du alles richtig gemacht hast, haftest du trotzdem. Bei einem normalen Sachschaden im Alltag müsste dir jemand Fahrlässigkeit nachweisen, beim Luftfahrzeug genügt der Betrieb als solcher.
Diese Kombination macht den Unterschied: Die Drohne haftet praktisch immer, und der Halter zahlt. Ohne Versicherung bedeutet das die persönliche Haftung mit dem gesamten Vermögen, unbegrenzt und über Jahre pfändbar.
Deckt deine Privathaftpflicht die Drohne?
Das ist die meistgestellte Frage im gesamten Thema, und sie hat keine pauschale Antwort. Die klassischen Allgemeinen Haftpflichtbedingungen enthalten einen Ausschluss für Luftfahrzeuge. Wörtlich genommen fällt jede Drohne darunter, und ältere Verträge wenden genau das an.
Seit die EU-Drohnenverordnung 2021 den Markt sortiert hat, haben viele Versicherer nachgezogen und Drohnen ausdrücklich in ihre Tarife aufgenommen. Typische Formulierungen begrenzen den Einschluss auf:
- ein maximales Startgewicht (verbreitet sind 250 Gramm, 5 Kilogramm oder 25 Kilogramm),
- ausschließlich private Nutzung ohne jede Vergütung,
- den Betrieb innerhalb Europas oder eines definierten Geltungsbereichs,
- Modelle ohne Verbrennungsmotor.
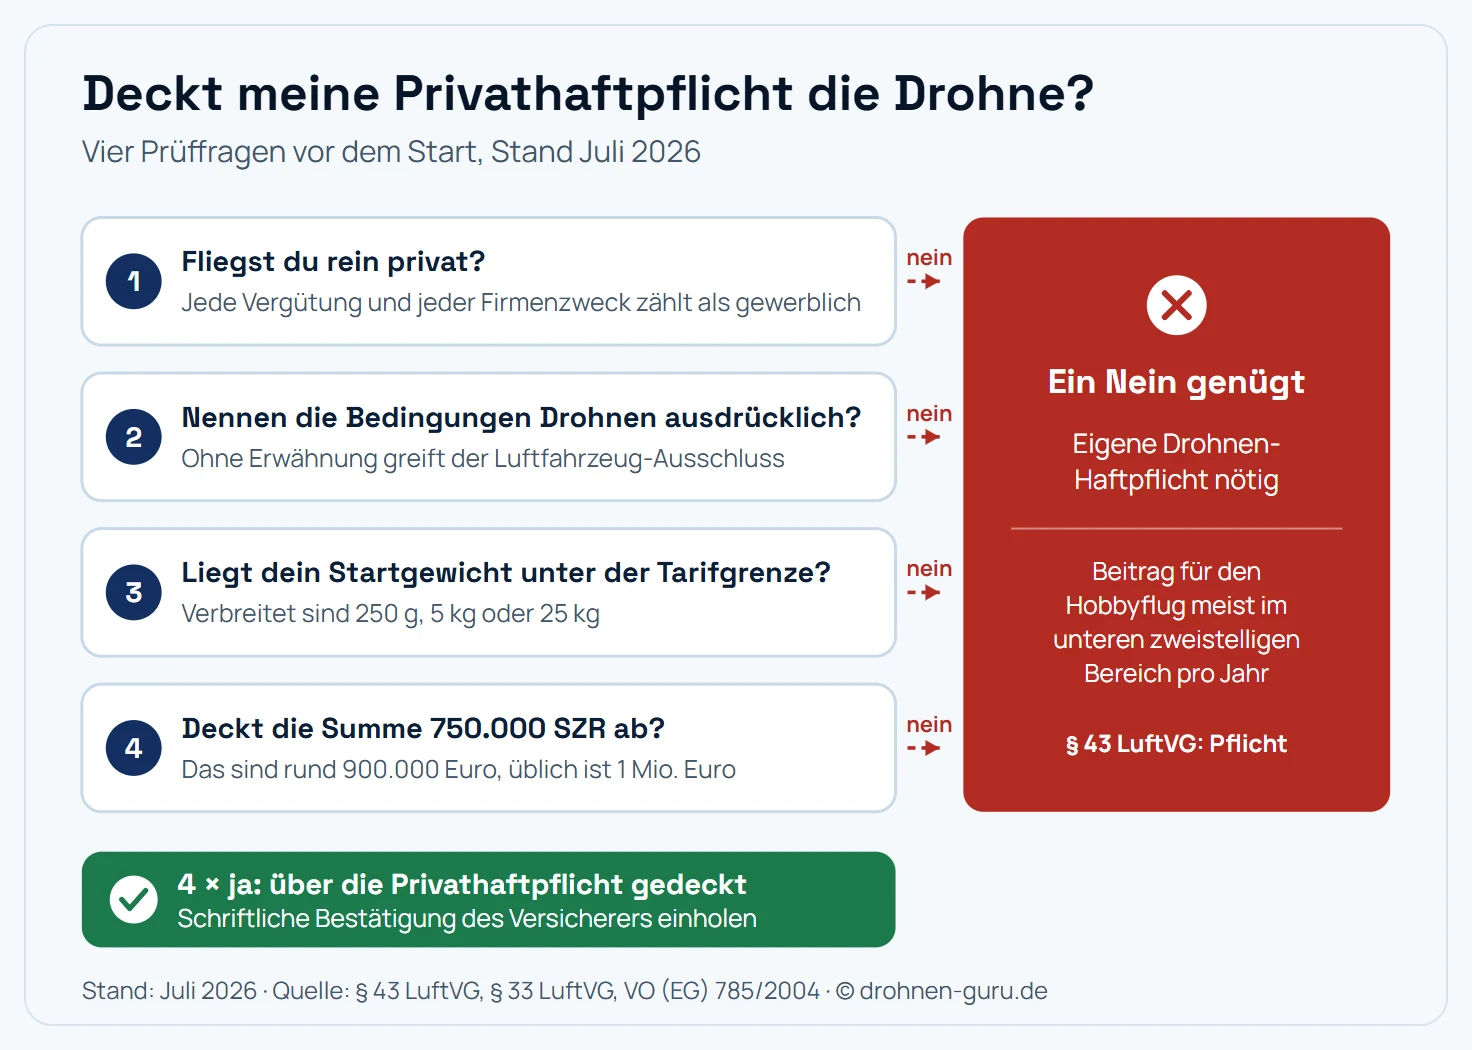
Vier Fragen entscheiden, ob deine bestehende Police trägt. Bleibt eine davon offen, ist eine eigene Drohnen-Haftpflicht der sichere Weg.
Der praktische Weg führt über zwei Schritte. Erstens die eigenen Versicherungsbedingungen im Volltext durchsuchen, Stichworte sind “Luftfahrzeug”, “Flugmodell”, “Drohne” und “unbemannt”. Zweitens beim Versicherer eine schriftliche Bestätigung einholen, dass dein konkretes Modell mit seinem Startgewicht im Deckungsumfang liegt. Eine Telefonauskunft ist im Streitfall nichts wert, eine E-Mail mit Modellbezug schon.
Ein häufiger Irrtum betrifft die Gewichtsgrenze: Manche Tarife decken Drohnen nur bis 250 Gramm ab, weil sie sich an der alten Kennzeichnungspflicht orientieren. Wer von einer Mini-Drohne auf ein 900-Gramm-Modell wechselt, fällt damit unbemerkt aus dem Schutz. Der Kauf der zweiten Drohne ist deshalb ein guter Anlass, die Police neu zu prüfen.
Deckungssumme: was vorgeschrieben ist und was sinnvoll ist
Die Mindestversicherungssumme richtet sich nach der EU-Verordnung 785/2004 und der Luftverkehrs-Zulassungs-Ordnung. Für Luftfahrzeuge mit einer Höchstabflugmasse unter 500 Kilogramm gilt der Betrag von 750.000 Sonderziehungsrechten (SZR). Sonderziehungsrechte sind eine Rechnungseinheit des Internationalen Währungsfonds, ihr Wert schwankt täglich gegenüber dem Euro.
| Größe | Wert | Bedeutung für dich |
|---|---|---|
| Gesetzliche Mindestdeckung | 750.000 SZR | entspricht rund 900.000 Euro |
| Marktüblicher Einstieg | 1 Mio. Euro | erfüllt die Pflicht mit Puffer für Kursschwankungen |
| Verbreitete Empfehlung | 3 bis 5 Mio. Euro | trägt auch schwere Personenschäden |
Warum die glatte Million den Vorzug bekommt, liegt am Kursrisiko: Steigt der SZR-Kurs, kann eine exakt auf 900.000 Euro kalkulierte Police rechnerisch unter die Mindestsumme rutschen. Anbieter lösen das mit runden Summen darüber.
Für die Höhe jenseits der Pflicht entscheidet der realistische Schadensfall. Ein zerkratztes Autodach kostet vierstellig, eine beschädigte Fassade fünfstellig. Teuer wird es bei Personenschäden: Verdienstausfall, Schmerzensgeld und lebenslange Behandlungskosten summieren sich bei einer dauerhaften Schädigung schnell in den Millionenbereich. Der Beitragsunterschied zwischen einer und fünf Millionen Euro Deckung fällt dagegen gering aus.
Was die Drohnen-Haftpflicht zahlt und was nicht
Die Haftpflicht springt für Schäden ein, die andere erleiden. Sie prüft dabei zuerst, ob der Anspruch überhaupt berechtigt ist, und wehrt unberechtigte Forderungen auf eigene Kosten ab. Diese Rechtsschutzfunktion ist der oft übersehene zweite Nutzen einer Police.
| Schadensfall | Haftpflicht | Kasko |
|---|---|---|
| Drohne trifft ein parkendes Auto | zahlt | entfällt |
| Drohne verletzt einen Passanten | zahlt | entfällt |
| Drohne beschädigt eine Hausfassade | zahlt | entfällt |
| Drohne stürzt ins Wasser und ist Totalschaden | zahlt nicht | zahlt je nach Tarif |
| Drohne fliegt davon und bleibt verschollen | zahlt nicht | zahlt je nach Tarif |
| Gestohlene Drohne aus dem Kofferraum | zahlt nicht | zahlt je nach Tarif |
Typische Ausschlüsse auch auf der Haftpflicht-Seite betreffen Vorsatz, Flüge unter Alkoholeinfluss, den Betrieb ohne die vorgeschriebenen Nachweise und Wettbewerbsflüge. Wer bewusst in einer Verbotszone startet, riskiert damit das Bußgeld und zusätzlich den Versicherungsschutz. Was Kasko-Policen abdecken, steht ausführlich im Ratgeber zur Drohnen-Kaskoversicherung.
Was eine eigene Police kostet
Am Markt haben sich drei Wege etabliert, die sich im Beitrag deutlich unterscheiden:
- Einschluss in die bestehende Privathaftpflicht. Häufig ohne Mehrbeitrag oder gegen einen kleinen Zuschlag, dafür mit Gewichts- und Nutzungsgrenzen. Der günstigste Weg, wenn der Tarif passt.
- Eigenständige Drohnen-Haftpflicht bei einem Spezialversicherer. Jahresbeiträge für den privaten Hobbyflug liegen üblicherweise im unteren bis mittleren zweistelligen Bereich. Der Vorteil liegt in klaren Bedingungen, die ausdrücklich für Drohnen geschrieben sind.
- Mitgliedschaft in einem Luftsportverband. Verbände wie der DMFV oder der DAeC führen Sammelversicherungen für ihre Mitglieder. Der Jahresbeitrag deckt Vereinsleistungen und Versicherung zusammen ab. Achte hier auf den Geltungsbereich, klassisch ist der Schutz auf den Modellflug ausgelegt.
Preistreiber sind in allen drei Varianten dieselben: Deckungssumme, Startgewicht, Anzahl der Drohnen und die Frage privat oder gewerblich. Wer mehrere Drohnen betreibt, fährt mit einer personenbezogenen Police meist besser als mit mehreren Einzelverträgen.
Welche Anbieter überhaupt infrage kommen
Der Markt teilt sich in drei Gruppen auf, und die Suche nach einem bestimmten Versicherernamen führt fast immer in eine davon:
- Klassische Privathaftpflicht-Versicherer wie Allianz, AXA, DEVK, ERGO, Gothaer, HDI, HUK24, LVM oder Provinzial. Ob Drohnen eingeschlossen sind, hängt bei allen an der Tarifgeneration und an der Gewichtsgrenze des konkreten Vertrags. Ein Tarif aus dem Jahr 2015 schweigt zu Drohnen und wendet den Luftfahrzeug-Ausschluss an, eine aktuelle Fassung desselben Hauses schließt sie oft bis zu einem festgelegten Startgewicht ein. Maßgeblich ist deshalb allein die Bedingungsfassung deiner eigenen Police.
- Spezialversicherer und Digitalanbieter mit eigenständigen Drohnentarifen. Ihre Bedingungen sind von vornherein für unbemannte Systeme geschrieben und benennen Gewichtsklassen, Flugarten und Geltungsbereiche ausdrücklich. Das macht sie leichter prüfbar als einen allgemeinen Haftpflichttarif.
- Luftsportverbände wie der DMFV und der DAeC mit Sammelversicherungen für Mitglieder. Der Schutz ist traditionell auf den Modellflug ausgelegt, deshalb lohnt der Blick auf die eingeschlossenen Betriebsarten.
Für alle drei Gruppen gilt derselbe Prüfweg: Bedingungen im Volltext nach “Drohne”, “Flugmodell” und “unbemannt” durchsuchen, dann eine schriftliche Bestätigung mit Modellbezug und Startgewicht einholen.
Worauf du beim Vergleich achten solltest
Der Beitrag allein sagt wenig. Diese Punkte entscheiden im Schadensfall darüber, ob die Police trägt:
- Deckungssumme und Sublimits. Manche Verträge deckeln Vermögensschäden getrennt und deutlich niedriger als Sach- und Personenschäden.
- Geltungsbereich. Europa, weltweit oder eine Länderliste. Für Urlaubsflüge ist das der wichtigste Punkt, mehr dazu im Ratgeber Drohne im Urlaub.
- Gewichts- und Klassengrenzen. Passt die Police zu deiner aktuellen und zur nächsten Drohne?
- Nutzungsart. Rein privat, oder ist gelegentliche Vergütung eingeschlossen? Sobald Geld fließt, gelten andere Regeln, siehe gewerbliche Drohnen-Haftpflicht.
- Selbstbeteiligung. In der Haftpflicht eher selten, in Kombi-Tarifen mit Kasko die Regel.
- FPV und Rennen. Flüge mit Videobrille und Wettbewerbe stehen in manchen Bedingungen auf der Ausschlussliste.
- Nachtflug. In der Offenen Kategorie erlaubt, in einzelnen Tarifen trotzdem ausgeschlossen.
Spezialisierte Drohnenversicherer beschreiben diese Punkte meist präziser als allgemeine Haftpflichttarife, weil ihre Bedingungen von vornherein für unbemannte Systeme geschrieben wurden. Ein Vergleich lohnt sich trotzdem, denn die Beiträge liegen je nach Deckungssumme und Leistungsumfang weit auseinander.
Sonderfälle, die regelmäßig Ärger machen
Drohnen unter 250 Gramm. Die Gewichtsklasse befreit vom Kompetenznachweis, die Versicherungspflicht bleibt davon unberührt. Eine DJI Mini oder DJI Neo braucht denselben Schutz wie ein 900-Gramm-Modell. Welche weiteren Pflichten trotz Mini-Gewicht bestehen, steht im Ratgeber Drohne unter 250 g: wo du fliegen darfst.
Geliehene Drohnen. Versichert ist grundsätzlich der Halter. Wer die Drohne eines Freundes fliegt, ist über dessen Police nur dann gedeckt, wenn die Bedingungen mitfliegende Dritte einschließen. Sonst haftet der Pilot persönlich.
Der Umstieg auf ein größeres Modell. Die zweite Drohne ist der häufigste Grund für eine unbemerkte Deckungslücke. Kurz in den Vertrag schauen, bevor das neue Gerät zum ersten Mal steigt.
Gelegentliche Vergütung. Ein einziges bezahltes Video für den Nachbarn macht den Flug gewerblich. Private Policen greifen dann nicht.
Mitgliedschaft plus Eigenpolice. Doppelter Schutz ist zulässig, aber selten sinnvoll. Im Schadensfall teilen sich die Versicherer die Leistung, bezahlt hast du zweimal.
Ohne Versicherung fliegen: die zwei Konsequenzen
Wer ohne Haftpflicht abhebt, trägt ein doppeltes Risiko. Auf der öffentlich-rechtlichen Seite steht eine Ordnungswidrigkeit nach dem Luftverkehrsgesetz, die von den Landesluftfahrtbehörden mit Bußgeld belegt wird. Bei einer Kontrolle nach einem Vorfall ist der fehlende Nachweis schnell dokumentiert.
Schwerer wiegt die zivilrechtliche Seite. Die Gefährdungshaftung nach § 33 LuftVG lässt dir keinen Ausweg über fehlendes Verschulden. Der Geschädigte muss lediglich zeigen, dass der Schaden beim Betrieb deiner Drohne entstanden ist. Bei einem Sachschaden bleibt es ärgerlich, bei einem Personenschaden existenzbedrohend: Behandlungs- und Rehabilitationskosten, Verdienstausfall und Schmerzensgeld addieren sich, und die Ansprüche verjähren erst nach Jahren.
Praktisch relevant wird das häufiger, als es klingt. Rotorschnitte an Händen und Gesicht, getroffene Autos beim Landeanflug und beschädigte Fensterscheiben gehören zu den Standardfällen der Drohnenschadens-Statistik der Versicherer.
Fazit: der Nachweis gehört zur Grundausstattung
Die Haftpflicht gehört bei Drohnen zu den Betriebsvoraussetzungen, genau wie die Registrierung. Der Aufwand hält sich in Grenzen: einmal in die Bedingungen der eigenen Privathaftpflicht schauen, im Zweifel eine schriftliche Bestätigung einholen, und wenn dort Luftfahrzeuge ausgeschlossen sind oder das Gewicht nicht passt, eine eigene Police mit mindestens einer Million Euro Deckung abschließen. Das kostet für den Hobbyflug wenig und ersetzt im Ernstfall ein Vermögen.
Zwei Themen schließen direkt an: Für Schäden an der eigenen Drohne brauchst du eine Kaskoversicherung, und sobald du mit Aufnahmen Geld verdienst, greift ausschließlich eine gewerbliche Drohnen-Haftpflicht.
Häufige Fragen
Ist eine Drohnen-Haftpflichtversicherung in Deutschland Pflicht?
Ja. § 43 des Luftverkehrsgesetzes verlangt für jedes unbemannte Luftfahrtsystem eine Haftpflichtversicherung, unabhängig von Gewicht und Verwendungszweck. Auch eine 249-Gramm-Drohne für den Hobbyflug fällt darunter. Die Pflicht trifft den Halter, also die Person, auf deren Rechnung die Drohne betrieben wird. Ohne Versicherungsschutz ist der Betrieb rechtswidrig, selbst wenn nie etwas passiert.
Reicht meine normale Privathaftpflichtversicherung für die Drohne?
Das hängt vom Tarif ab. Klassische Privathaftpflicht-Bedingungen schließen Luftfahrzeuge komplett aus, viele modernisierte Tarife schließen Drohnen dagegen ausdrücklich ein, oft begrenzt auf ein bestimmtes Startgewicht und auf rein private Nutzung. Entscheidend ist eine schriftliche Bestätigung deines Versicherers, dass dein konkretes Modell mitversichert ist. Eine mündliche Auskunft der Hotline hilft im Schadensfall wenig.
Welche Deckungssumme schreibt der Gesetzgeber für Drohnen vor?
Für Luftfahrzeuge unter 500 Kilogramm Startmasse gilt eine Mindestdeckungssumme von 750.000 Sonderziehungsrechten des Internationalen Währungsfonds. Umgerechnet sind das je nach Tageskurs rund 900.000 Euro. Weil der Kurs schwankt, bieten Versicherer üblicherweise glatte Summen ab einer Million Euro an. Für Personenschäden ist das die untere Grenze des Sinnvollen, viele Policen decken drei bis fünf Millionen Euro.
Was kostet eine Drohnen-Haftpflichtversicherung im Jahr?
Für den privaten Hobbyflug liegen die Jahresbeiträge spezialisierter Anbieter meist im unteren bis mittleren zweistelligen Bereich. Preistreiber sind die Deckungssumme, die Anzahl der versicherten Drohnen und das Startgewicht. Gewerbliche Policen kosten ein Vielfaches, weil dort höhere Summen und größere Risiken abgesichert werden. Ein Einschluss in eine bestehende Privathaftpflicht ist häufig die günstigste Variante.
Deckt die Haftpflicht auch Schäden an meiner eigenen Drohne?
Nein. Die Haftpflicht reguliert ausschließlich Schäden, die du anderen zufügst, also Sach-, Personen- und daraus folgende Vermögensschäden. Ein Absturz ins Wasser, ein Baumtreffer oder ein Flyaway sind Eigenschäden und damit Sache einer freiwilligen Kaskoversicherung. Diese Trennung gilt bei allen Anbietern und lässt sich nicht durch eine höhere Haftpflicht-Deckungssumme umgehen.
Brauche ich für jede Drohne einen eigenen Vertrag?
Das regeln die Anbieter unterschiedlich. Viele Haftpflicht-Policen sind personenbezogen und decken alle Drohnen ab, die du als Halter betreibst, teils begrenzt auf eine Gewichtsklasse. Kaskoschutz ist dagegen fast immer an das einzelne Gerät gebunden, weil sich der Beitrag am Zeitwert bemisst. Prüfe vor dem Kauf einer zweiten Drohne, ob dein Vertrag mitwächst oder ob du aufstocken musst.
Gilt meine deutsche Drohnenversicherung auch im Ausland?
Innerhalb der EU decken die meisten Policen den Flug mit ab, häufig ergänzt um Norwegen, Island, Liechtenstein und die Schweiz. Außerhalb Europas wird es dünn: Viele Verträge sehen eine zeitlich begrenzte Auslandsdeckung von wenigen Wochen vor, manche schließen bestimmte Länder aus. Vor einer Fernreise lohnt der Blick in die Bedingungen und im Zweifel eine schriftliche Bestätigung für das Zielland.
Was passiert, wenn ich ohne Versicherung fliege?
Zwei Dinge gleichzeitig. Erstens ist der Betrieb ohne Haftpflicht eine Ordnungswidrigkeit, die mit Bußgeld geahndet wird. Zweitens greift die Gefährdungshaftung nach § 33 LuftVG: Als Halter haftest du für Schäden auch ohne eigenes Verschulden, und zwar mit deinem gesamten Vermögen. Ein Personenschaden erreicht schnell sechsstellige Beträge, bei dauerhafter Schädigung deutlich mehr.