FPV ist der Bereich, in dem Standardklauseln am häufigsten nicht passen. Der Tinywhoop wiegt 25 Gramm, der Freestyler ist selbst gebaut, geflogen wird mit Brille und manchmal im Wettbewerb. Jeder dieser Punkte kann in Versicherungsbedingungen auftauchen, und zwar auf der Ausschlussliste. Dieser Ratgeber zeigt, was Pflicht ist, wo die typischen Lücken liegen und welche Fragen Du vor dem Abschluss stellen solltest.
Das Wichtigste in Kürze
- Pflicht ohne Ausnahme: Die Haftpflicht nach § 43 LuftVG gilt für jedes unbemannte Luftfahrzeug, auch für den 25-Gramm-Whoop und den Eigenbau.
- Mindestdeckung: 750.000 Sonderziehungsrechte, umgerechnet rund 900.000 Euro. Am Markt üblich sind glatte Summen ab einer Million.
- Typische Ausschlüsse: Rennen und Wettbewerbe, gewerbliche Nutzung im Privattarif, Schäden am eigenen Gerät.
- Kritischster Punkt: Der Brillenflug ohne Spotter verstößt gegen die Verordnung und kann Regressansprüche auslösen.
- Selbstbau: versicherbar, aber nur bei Anbietern, die keine Seriennummer verlangen. Angaben im Antrag müssen stimmen.
Die Pflicht gilt für jedes Gerät
§ 43 Luftverkehrsgesetz verlangt für den Betrieb eines Luftfahrzeugs eine Haftpflichtversicherung. Unbemannte Fluggeräte sind davon nicht ausgenommen, und das Gesetz kennt weder eine Gewichts- noch eine Bauartgrenze. Praktisch heißt das:
- Der 25-Gramm-Tinywhoop für den Wohnzimmerflug braucht Deckung.
- Der Selbstbau ohne Seriennummer braucht Deckung.
- Der 5-Zoll-Freestyler mit 800 Gramm braucht Deckung.
- Auch der Flug ausschließlich in der Halle ändert daran nichts.
Die gesetzliche Mindestdeckungssumme liegt bei 750.000 Sonderziehungsrechten des Internationalen Währungsfonds, umgerechnet rund 900.000 Euro. Weil der Kurs schwankt, bieten Versicherer üblicherweise glatte Summen ab einer Million Euro an. Die Grundlagen dazu stehen im Ratgeber Drohnen-Haftpflichtversicherung.
Ein Missverständnis hält sich hartnäckig: Die 250-Gramm-Grenze betrifft allein den Kompetenznachweis. Für die Versicherungspflicht spielt sie keine Rolle. Wer mit einem Tinywhoop unter der Grenze bleibt, spart also die Prüfung und braucht die Police trotzdem.
Wo die typischen Lücken sitzen
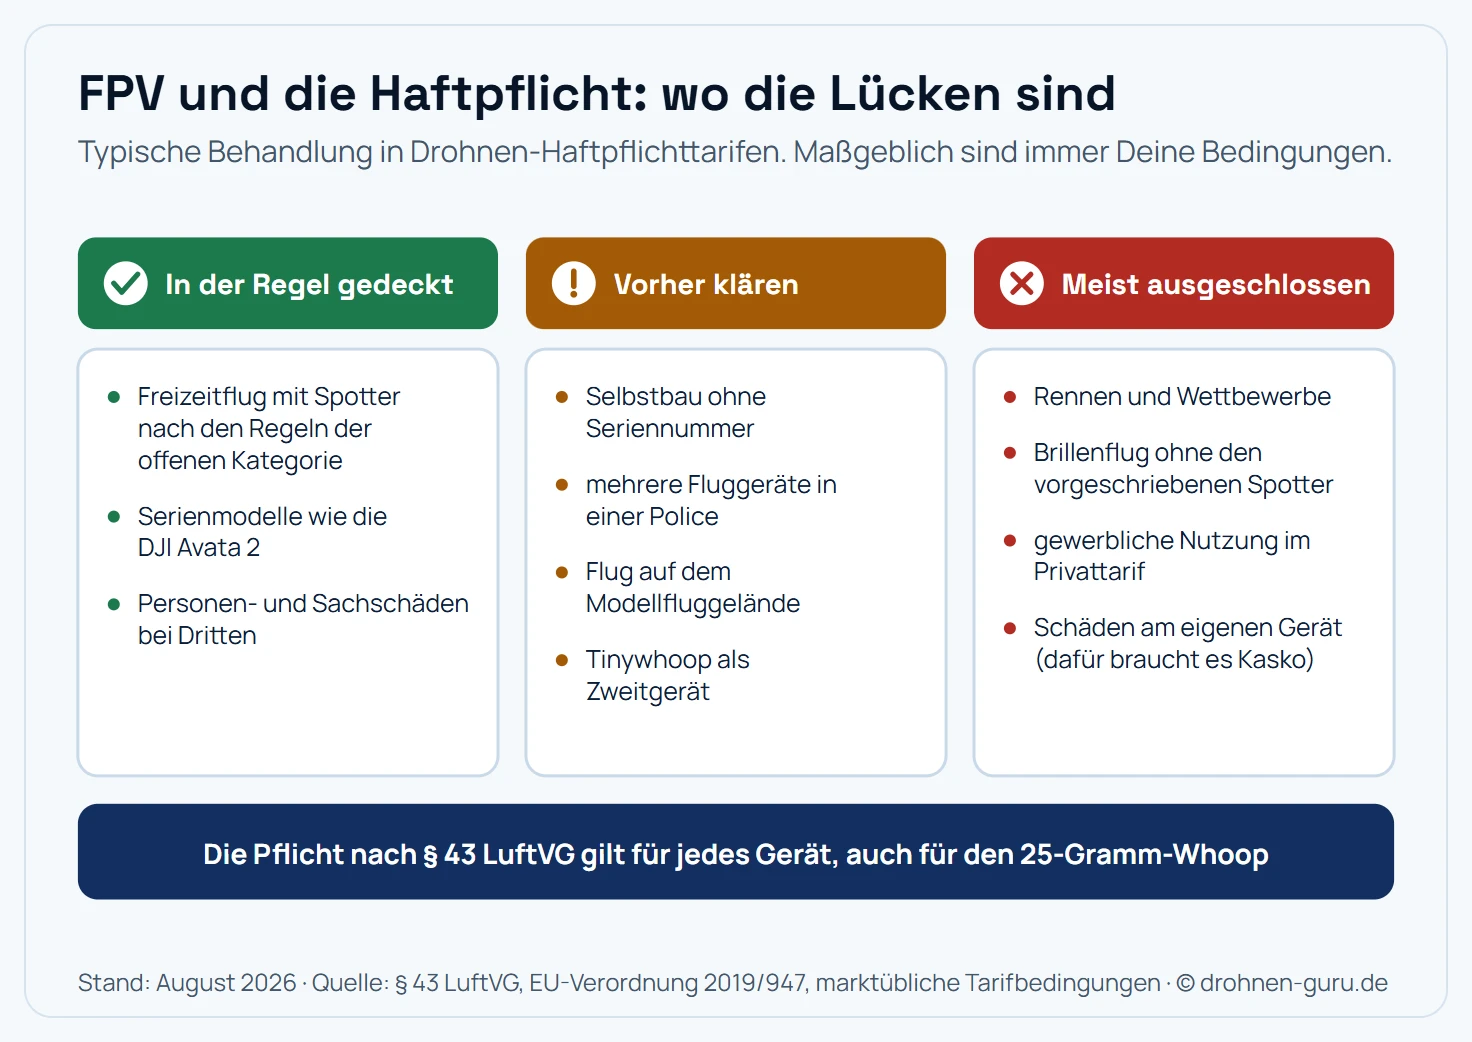
Die Pflicht ist eindeutig, die Deckung im Detail nicht: Drei Punkte gehören vor dem Abschluss schriftlich geklärt.
Rennen und Wettbewerbe
Der häufigste Ausschluss im FPV-Bereich. Viele Bedingungen nehmen die Teilnahme an Rennen und Wettbewerben ausdrücklich heraus, weil dort dicht beieinander, schnell und riskant geflogen wird. Wer an Veranstaltungen teilnimmt, hat drei Wege: einen Tarif mit ausdrücklichem Einschluss, die Deckung über den Veranstalter oder eine Mitgliedschaft im Modellflugverband mit passendem Geltungsbereich.
Der Brillenflug ohne Spotter
Der kritischste Punkt, weil er zwei Ebenen betrifft. Die EU-Durchführungsverordnung verlangt beim Flug mit Videobrille einen Luftraumbeobachter, der die Drohne durchgehend im Blick behält und Dich warnen kann. Wer ohne fliegt, verstößt gegen die Betriebsvorschriften.
Versicherungsrechtlich folgt daraus: Ein Betrieb außerhalb der gesetzlichen Vorgaben kann als grobe Fahrlässigkeit gewertet werden. Gegenüber dem Geschädigten bleibt die Pflichtdeckung in der Regel bestehen, der Versicherer kann Dich anschließend aber in Regress nehmen. Aus einem versicherten Schaden wird so ein privater. Wie die Spotter-Regel praktisch funktioniert, steht im Ratgeber FPV-Drohne fliegen.
Der Eigenbau
Selbstbau-Drohnen sind versicherbar, aber nicht überall. Einige Anbieter verlangen im Antrag eine Seriennummer oder beschränken sich auf Serienmodelle, andere versichern ausdrücklich auch Eigenbauten. Entscheidend sind die Angaben, die Du machst:
- Startgewicht der schwersten Konfiguration, mit Akku
- Bauart: Eigenbau, Bausatz oder Serienmodell
- Anzahl der Geräte, wenn der Tarif geräte- statt personenbezogen ist
Wer den Eigenbau als Serienmodell deklariert, riskiert Leistungsfreiheit wegen falscher Angaben. Ehrlichkeit im Antrag ist hier der billigste Schutz.
Schäden am eigenen Gerät
Die Haftpflicht zahlt nur, was Du anderen zufügst. Der zerstörte eigene Freestyler nach dem Baumkontakt ist nicht gedeckt. Dafür bräuchte es eine Kaskoversicherung, und die ist bei FPV ein schwieriger Markt: Crashes gehören zum Flugstil, weshalb Anbieter hohe Selbstbeteiligungen ansetzen oder FPV-Geräte ausschließen.
Für die meisten FPV-Piloten rechnet sich das ohnehin selten. Ein Tinywhoop-Rahmen kostet einen zweistelligen Betrag, ein 5-Zoll-Freestyler lässt sich in Teilen reparieren. Genau darin liegt der Reiz des Selbstbaus: Nach dem Crash wird das defekte Teil ersetzt, und das Gerät bleibt vor Ort.
FPV-typische Fragen an den Versicherer
Diese sechs Punkte lässt Du Dir vor dem Abschluss schriftlich bestätigen:
- Sind Eigenbauten ohne Seriennummer eingeschlossen?
- Gilt die Police für alle meine Geräte oder je Gerät? Eine typische FPV-Ausrüstung besteht aus mehreren Fluggeräten in verschiedenen Gewichtsklassen.
- Bis zu welchem Startgewicht gilt der Tarif? Bei 5-Zoll-Modellen sind 600 bis 900 Gramm normal.
- Ist der Flug mit Videobrille eingeschlossen? Manche Bedingungen nennen ihn ausdrücklich, manche schweigen dazu.
- Wie werden Rennen und Wettbewerbe behandelt?
- Gilt die Deckung auch außerhalb zugelassener Modellfluggelände?
Ein schriftliches “ja” per E-Mail reicht. Mündliche Auskünfte im Callcenter helfen im Schadensfall wenig.
Die drei Wege zur Deckung
| Weg | Vorteil | Worauf zu achten ist |
|---|---|---|
| Spezial-Drohnenpolice | auf unbemannte Luftfahrt zugeschnitten, klare Bedingungen | Gewichtsgrenzen und Eigenbau-Klausel prüfen |
| Modellflugverband | Haftpflicht oft im Jahresbeitrag enthalten, günstig | Geltungsbereich: teils nur auf zugelassenem Gelände |
| Erweiterung der Privathaftpflicht | ein Vertrag weniger | selten ausreichend, meist Gewichtsgrenzen und Luftfahrzeug-Ausschluss |
Für reine Hallen- und Wiesenflieger mit einem Tinywhoop kann der Verbandsweg der günstigste sein. Wer draußen im Feld fliegt, an wechselnden Orten unterwegs ist und mehrere Geräte betreibt, fährt mit einer eigenen Drohnenpolice verlässlicher.
Was FPV rechtlich zusätzlich verlangt
Die Versicherung ist eine von mehreren Pflichten, und die anderen wirken auf sie zurück, weil ein rechtswidriger Betrieb die Deckung gefährdet.
| Pflicht | Gilt für FPV | Anmerkung |
|---|---|---|
| Betreiberregistrierung | ja, sobald eine Kamera an Bord ist | bei FPV praktisch immer, siehe Registrierung |
| e-ID an jedem Gerät | ja | auch am 25-Gramm-Whoop |
| Kompetenznachweis A1/A3 | ab 250 g Startmasse | 5-Zoll-Modelle liegen darüber |
| Spotter beim Brillenflug | immer | Kern der FPV-Regeln |
| Sichtkontakt | ja, über den Spotter | die Drohne muss durchgehend beobachtbar bleiben |
Die Gewichtsklassen wirken sich zusätzlich auf die erlaubten Flugorte aus, was der Ratgeber Drohnenklassen C0 bis C4 einordnet. Ein 800-Gramm-Freestyler ohne Klassenlabel fliegt ausschließlich in der Unterkategorie A3 mit 150 Metern Abstand zu Wohngebieten.
Im Schadensfall: was Du dokumentieren solltest
Wenn es passiert ist, entscheidet die Dokumentation über die Bearbeitungsdauer:
- Flugaufzeichnung sichern. Bei FPV liegt sie meist als DVR-Aufzeichnung der Brille oder als Onboard-Video vor. Nicht schneiden, nicht kürzen.
- Ort und Umstände festhalten. Fotos der Schadenstelle, Zeit, Wetterbedingungen, Position des Spotters.
- Geräteangaben zusammenstellen. Gewicht, Bauart, verwendete Komponenten. Bei Eigenbauten hilft eine Teileliste.
- Nachweise bereitlegen. Registrierung, e-ID, gegebenenfalls Kompetenznachweis.
- Keine voreiligen Schuldeingeständnisse. Die rechtliche Bewertung übernimmt der Versicherer.
Der Punkt mit dem Spotter ist dabei der wichtigste. Wer belegen kann, dass ein Beobachter anwesend war, entzieht dem häufigsten Einwand die Grundlage.
Fazit: Pflicht ist einfach, Deckung ist Detailarbeit
Bei der Frage, ob eine FPV-Drohne versichert sein muss, gibt es keinen Spielraum: § 43 LuftVG gilt für jedes Gerät, vom Whoop bis zum Freestyler.
Interessant wird es beim Wie. Rennen, Brillenflug und Eigenbau sind genau die Punkte, an denen Standardtarife auseinandergehen. Wer sich diese drei Fragen vor dem Abschluss schriftlich beantworten lässt, hat den größten Teil des Risikos erledigt.
Und unabhängig vom Tarif gilt die einfachste Regel des Hobbys: Mit Spotter fliegen. Sie ist Vorschrift, sie verhindert die meisten Unfälle, und sie schützt Dich im Schadensfall vor dem Einwand, außerhalb der Regeln geflogen zu sein. Wie ein sicherer Einstieg aussieht, beschreibt der Ratgeber FPV-Simulator.
Häufige Fragen
Braucht eine FPV-Drohne eine Versicherung?
Ja. Die Haftpflichtpflicht nach § 43 Luftverkehrsgesetz gilt für jedes unbemannte Luftfahrzeug, unabhängig von Gewicht, Bauart und Verwendungszweck. Sie erfasst den 25-Gramm-Tinywhoop genauso wie den 800-Gramm-Freestyler und den Selbstbau ohne Seriennummer. Ohne Deckung ist der Betrieb rechtswidrig.
Deckt meine Privathaftpflicht die FPV-Drohne ab?
Meist nicht. Die meisten Privathaftpflichtversicherungen schließen Luftfahrzeuge aus oder decken nur motorlose Flugmodelle. Selbst wenn Drohnen genannt sind, greifen häufig Gewichtsgrenzen, und Selbstbauten fallen oft heraus. Verlass Dich nur auf eine schriftliche Bestätigung Deines Versicherers, in der Bauart und Gewicht Deiner Geräte ausdrücklich stehen.
Sind FPV-Rennen versichert?
In vielen Tarifen nicht. Rennen und Wettbewerbe stehen häufig auf der Ausschlussliste, weil dort ein deutlich erhöhtes Schadensrisiko besteht. Wer an Wettbewerben teilnimmt, braucht entweder einen Tarif, der das ausdrücklich einschließt, oder die Deckung über den Veranstalter beziehungsweise einen Modellflugverband.
Was passiert versicherungsrechtlich, wenn ich ohne Spotter fliege?
Der Brillenflug ohne Beobachter verstößt gegen die EU-Durchführungsverordnung, die dabei einen Luftraumbeobachter vorschreibt. Ein Flug außerhalb der gesetzlichen Vorgaben kann den Versicherer berechtigen, die Leistung wegen grober Fahrlässigkeit zu kürzen oder zu verweigern. Die Pflichtdeckung gegenüber dem Geschädigten bleibt zwar meist bestehen, der Versicherer kann Dich anschließend aber in Regress nehmen.
Sind Selbstbau-Drohnen versicherbar?
Ja, aber nicht in jedem Tarif. Einige Anbieter verlangen eine Seriennummer oder ein Serienmodell, andere versichern ausdrücklich auch Eigenbauten. Entscheidend sind die Angaben im Antrag: Gewicht, Bauart und Anzahl der Geräte. Beschreibe den Eigenbau ehrlich, sonst riskierst Du die Leistungsfreiheit wegen falscher Angaben.
Deckt eine Drohnen-Haftpflicht auch Schäden an der eigenen FPV-Drohne?
Nein. Die Haftpflicht deckt ausschließlich Schäden, die Du anderen zufügst. Für Schäden am eigenen Gerät braucht es eine Kaskoversicherung. Bei FPV ist das ein schwieriger Markt, weil Crashes zum Flugstil gehören und viele Anbieter deshalb hohe Selbstbeteiligungen oder Ausschlüsse ansetzen.
Gilt die Versicherung auch für mehrere FPV-Drohnen?
Das regeln Anbieter unterschiedlich. Viele Haftpflichttarife sind personenbezogen und decken alle Geräte ab, die Du als Halter betreibst, oft begrenzt auf eine Gewichtsklasse. Wer eine Flotte aus Tinywhoop, Cinewhoop und 5-Zoll-Freestyler betreibt, sollte sich diese Reichweite schriftlich bestätigen lassen.
Was ist mit Vereinsversicherungen über Modellflugverbände?
Eine Mitgliedschaft im Modellflugverband schließt häufig eine Haftpflichtdeckung ein und ist im Jahresbeitrag oft günstiger als eine Einzelpolice. Prüfe dabei den Geltungsbereich: Manche Vereinsdeckungen gelten ausschließlich auf zugelassenen Modellfluggeländen, nicht beim freien Fliegen im Feld.