Die erste Rechnung ist geschrieben, die Drohnen-Haftpflicht kostet jährlich einen dreistelligen Betrag, und im Schrank liegt eine Drohne für 1.500 Euro. Ob und wie beides den Gewinn mindert, hängt an einer einzigen Frage und danach an ein paar Betragsgrenzen. Dieser Artikel sortiert die Regeln für Drohne, Police und Zubehör und zeigt, wo die private Nutzung ins Spiel kommt.
Das Wichtigste in Kürze
- Haftpflicht: bei betrieblicher Veranlassung voll als Betriebsausgabe abziehbar, privat genutzte Anteile heraus.
- Drohne bis 800 € netto: sofort abziehbar als geringwertiges Wirtschaftsgut, ab 250,01 € mit Verzeichnis.
- Darüber: Abschreibung über die Nutzungsdauer, für Kameratechnik nach AfA-Tabelle 7 Jahre.
- Bis 31.12.2027: degressive Abschreibung mit bis zu 30 % vom Restbuchwert möglich.
- Privat mitgenutzt: über 50 % betrieblich = notwendiges Betriebsvermögen, unter 10 % bleibt es privat.
- Hobbyflieger können weder Drohne noch Police ansetzen.
Der Artikel gibt einen Überblick über die Regeln, ersetzt aber keine Steuerberatung. Die Einordnung deines konkreten Falls gehört in die Hände eines Steuerberaters oder Lohnsteuerhilfevereins.
Die Voraussetzung: betriebliche Veranlassung
Vor jeder Betragsgrenze steht die Frage, ob die Ausgabe mit einer Einkunftsquelle zusammenhängt. Betriebsausgaben sind Aufwendungen, die durch den Betrieb veranlasst sind. Für die Drohne heißt das: Sie erzeugt Aufnahmen, Daten oder Leistungen, mit denen du Geld verdienst.
Drei typische Konstellationen:
Selbstständige Luftbildarbeit. Immobilienfotografie, Videoproduktion, Dachinspektionen, Vermessung oder Landwirtschaft. Hier ist die Drohne das zentrale Arbeitsmittel, und die Verbindung liegt auf der Hand.
Drohne als Werkzeug im bestehenden Betrieb. Ein Dachdecker, der seine Dachvermessung selbst fliegt, oder ein Makler, der eigene Objektaufnahmen erstellt. Der Zusammenhang ergibt sich aus dem Betriebszweck.
Arbeitnehmer mit dienstlicher Nutzung. Ein angestellter Bauleiter, der Baufortschritte dokumentiert. Dann greifen die Regeln für Werbungskosten.
Der reine Hobbyflug fällt in allen drei Kategorien durch. Für ihn gibt es keine Abzugsmöglichkeit, auch dann nicht, wenn gelegentlich ein Video verkauft wird und die Einnahmen die Kosten nie erreichen. Was gewerblichen Betrieb ausmacht, steht ausführlich im Artikel zur gewerblichen Nutzung einer Drohne.
Die Drohnen-Haftpflicht als Betriebsausgabe
Die Haftpflicht ist der einfachste Posten des ganzen Themas. Sie ist nach Paragraf 43 Luftverkehrsgesetz vorgeschrieben, sie hängt unmittelbar am Betrieb der Drohne, und ihre Beiträge mindern bei betrieblicher Veranlassung den Gewinn im Jahr der Zahlung.
Drei Punkte lohnen den zweiten Blick:
Der Tarif muss zur Nutzung passen. Viele private Policen schließen gewerbliche Flüge aus. Wer mit einem Privattarif Aufträge fliegt, steht im Schadensfall ohne Deckung da und hat steuerlich eine Ausgabe, die den Zweck verfehlt. Die Unterschiede stehen im Artikel zur gewerblichen Drohnen-Haftpflicht.
Vorauszahlungen gehören ins richtige Jahr. Bei der Einnahmenüberschussrechnung gilt das Abflussprinzip. Eine im Dezember gezahlte Jahresprämie wirkt im Zahlungsjahr, sofern sie keinen längeren Zeitraum abdeckt und damit unter die Regeln für Vorauszahlungen fällt.
Kasko und Herstellerschutz teilen das Schicksal. Auch Kaskoversicherung und Schutzprogramme wie DJI Care Refresh sichern ein betrieblich genutztes Wirtschaftsgut ab und sind damit Betriebsausgaben, obwohl sie freiwillig sind.
Sofort abziehen oder abschreiben
Bei der Drohne selbst entscheidet der Nettopreis über den Weg. Vier Zonen sind zu unterscheiden, und die Schwellen dazwischen sind scharf.
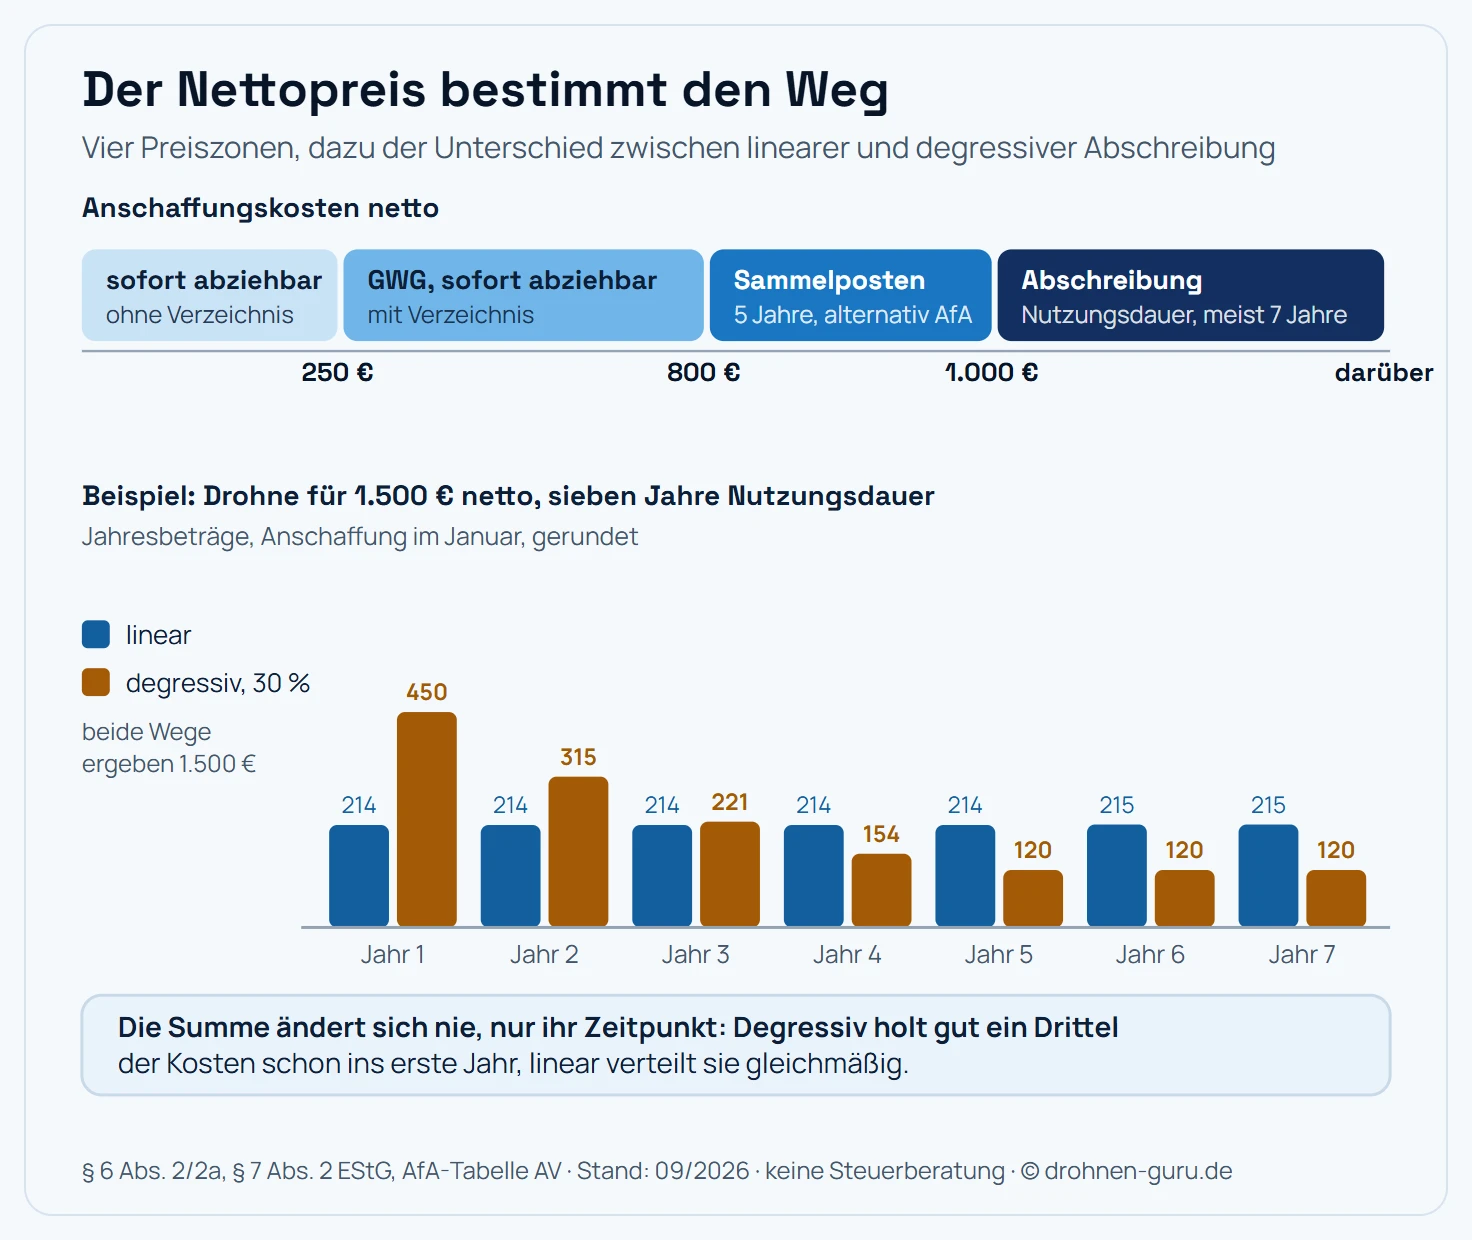
Beide Wege bringen dieselbe Summe. Die degressive Variante holt gut ein Drittel davon schon ins erste Jahr.
| Nettopreis | Weg | Grundlage |
|---|---|---|
| bis 250 € | sofort abziehbar, ohne Verzeichnis | § 6 Abs. 2 EStG |
| 250,01 bis 800 € | sofort abziehbar als GWG, mit Verzeichnis | § 6 Abs. 2 EStG |
| 250,01 bis 1.000 € | alternativ Sammelposten, 5 Jahre | § 6 Abs. 2a EStG |
| über 800 € bzw. 1.000 € | Abschreibung über die Nutzungsdauer | § 7 EStG |
Das besondere Verzeichnis ab 250,01 Euro wird oft übersehen. Es verlangt Anschaffungstag und Anschaffungskosten je Wirtschaftsgut und lässt sich als einfache Tabelle führen. Fehlt es, kann das Finanzamt den Sofortabzug streichen.
Wer den Sammelposten wählt, bindet sich für das ganze Jahr: Alle Anschaffungen zwischen 250,01 und 1.000 Euro dieses Jahres wandern dann in denselben Pool und werden über fünf Jahre zu je einem Fünftel abgeschrieben. Ein späterer Verkauf oder ein Defekt ändert am Pool nichts.
Wie lange eine Drohne abgeschrieben wird
Für Drohnen gibt es keine eigene Zeile in der amtlichen AfA-Tabelle. In der Praxis wird die Kameradrohne der Foto-, Film- und Videotechnik mit sieben Jahren zugeordnet, weil die Kamera samt Gimbal den Charakter des Geräts bestimmt. Für Drohnen, die Vermessungssensoren tragen, kommen acht Jahre in Betracht.
Sieben Jahre wirken lang für ein Gerät, das nach drei Jahren technisch überholt ist. Das Steuerrecht folgt hier allerdings der wirtschaftlichen Abnutzung; ein bloßer Modellwechsel beim Hersteller verkürzt die Nutzungsdauer noch nicht. Wer eine kürzere Dauer ansetzen will, braucht dafür einen objektiven Nachweis, etwa dokumentierte Flugstunden nahe der Lebensdauergrenze. Wie lange Drohnen im Alltag halten, ordnet der Artikel zur Lebensdauer einer Drohne ein.
Degressiv statt linear. Für Anschaffungen nach dem 30. Juni 2025 und vor dem 1. Januar 2028 ist die degressive Abschreibung wieder zulässig. Sie beträgt höchstens das Dreifache des linearen Satzes und ist auf 30 Prozent gedeckelt. Bei sieben Jahren Nutzungsdauer greift der Deckel, weil das Dreifache von 14,29 Prozent darüber liegt. Der Wechsel zur linearen Abschreibung ist erlaubt, sobald diese den höheren Betrag ergibt, im Beispiel der Grafik ab dem fünften Jahr.
Was neben Drohne und Police noch zählt
Die Drohne ist selten der einzige Posten. Diese Ausgaben teilen bei betrieblicher Veranlassung ihr Schicksal:
- Akkus, Propeller, ND-Filter, Speicherkarten: meist unter der GWG-Grenze und damit sofort abziehbar.
- Fernsteuerung und Brille: eigenständig nur, wenn sie ohne die Drohne nutzbar sind; sonst gehören sie zu deren Anschaffungskosten.
- Nachweise und Gebühren: Kompetenznachweis A1/A3, Fernpilotenzeugnis A2, Betreiberregistrierung, Aufstiegsgenehmigungen.
- Software und Daten: Schnittprogramme, Photogrammetrie, Kartenmaterial, Cloud-Speicher.
- Reisekosten zum Einsatzort, Wartung und Reparatur.
Ein häufiger Irrtum betrifft die Zusammensetzung des Pakets. Eine Fly-More-Combo aus Drohne, drei Akkus und Tasche ist steuerlich ein Vorgang. Die Aufteilung einer Rechnung in Einzelposten, um mehrfach unter die 800-Euro-Grenze zu kommen, hält einer Prüfung nicht stand, weil die wirtschaftliche Einheit zählt.
Private Mitnutzung: die Aufteilung
Kaum eine Drohne fliegt ausschließlich im Auftrag. Das Steuerrecht löst das über den betrieblichen Nutzungsanteil:
| Anteil betrieblich | Zuordnung | Folge |
|---|---|---|
| über 50 % | notwendiges Betriebsvermögen | volle Zuordnung, private Nutzung als Entnahme |
| 10 bis 50 % | gewillkürtes Betriebsvermögen | Zuordnung möglich, zeitnah dokumentieren |
| unter 10 % | Privatvermögen | nur der betriebliche Kostenanteil absetzbar |
Für die Sonderregeln des Paragrafen 7g EStG, also Investitionsabzugsbetrag und Sonderabschreibung, gilt eine strengere Hürde: Dort werden mindestens 90 Prozent betriebliche Nutzung verlangt.
Den Anteil belegst du am einfachsten mit einem Flugbuch. Datum, Ort, Auftrag oder privater Zweck, Dauer und Pilot genügen. Wer die Flugdaten ohnehin auswertet, findet die Rohdaten in der App; wie du sie ausliest, steht im Artikel zum Auslesen der DJI-Flugzeit.
Arbeitnehmer: die Drohne als Arbeitsmittel
Angestellte setzen beruflich genutzte Gegenstände als Werbungskosten an. Für die Drohne gelten dabei drei Besonderheiten:
Die Grenze zählt brutto. Ohne Vorsteuerabzug ist der Bruttobetrag maßgeblich. Eine Drohne für 799 Euro brutto fällt unter die GWG-Regelung, dieselbe Drohne für 850 Euro brutto wird abgeschrieben.
Kein Sammelposten. Die Poolabschreibung nach Paragraf 6 Absatz 2a EStG steht bei Werbungskosten nicht zur Verfügung.
Erstattung schließt den Abzug aus. Zahlt der Arbeitgeber die Anschaffung ganz oder teilweise, bleibt nur der selbst getragene Rest.
Die berufliche Nutzung gehört belegt: eine Bescheinigung des Arbeitgebers, dienstliche Aufnahmen und ein Nutzungsnachweis machen den Abzug tragfähig.
Umsatzsteuer: Vorsteuer und Kleinunternehmer
Wer umsatzsteuerpflichtige Leistungen erbringt, zieht die Vorsteuer aus der Drohnenrechnung ab, sofern eine ordnungsgemäße Rechnung mit ausgewiesener Umsatzsteuer vorliegt. Für die ertragsteuerlichen Wertgrenzen ist dann der Nettobetrag maßgeblich.
Kleinunternehmer nach Paragraf 19 UStG stehen anders da. Seit 2025 liegen die Grenzen bei 25.000 Euro Vorjahresumsatz und 100.000 Euro im laufenden Jahr. Wer die Regelung nutzt, weist keine Umsatzsteuer aus und zieht keine Vorsteuer. Die gezahlte Umsatzsteuer erhöht dann die Anschaffungskosten, und die 800-Euro-Grenze wird brutto geprüft. Das verschiebt manche Anschaffung über die Schwelle.
Bei gemischt genutzten Geräten ist zusätzlich Paragraf 15a UStG im Blick zu behalten: Ändert sich die Nutzung innerhalb von fünf Jahren erheblich, kann die Vorsteuer zu berichtigen sein. Bei Vorsteuerbeträgen bis 1.000 Euro je Wirtschaftsgut entfällt die Berichtigung.
Belege, die den Abzug tragen
Die Regeln sind das eine, der Nachweis das andere. Diese Unterlagen gehören zusammengehalten:
- Rechnung im Original. Bei E-Rechnungen das strukturierte Originalformat archivieren, ein ausgedrucktes PDF genügt nicht.
- GWG-Verzeichnis für alles über 250 Euro netto mit Anschaffungstag und Kosten.
- Flugbuch mit betrieblicher und privater Kennzeichnung.
- Auftragsunterlagen, aus denen die Verwendung der Aufnahmen hervorgeht.
- Versicherungsschein und Beitragsrechnungen der Haftpflicht.
Diese fünf Punkte kosten wenig Zeit und beantworten im Zweifel genau die Fragen, die eine Prüfung stellt.
Fazit: erst die Veranlassung, dann die Grenze
Die Drohnen-Haftpflicht ist absetzbar, sobald die Drohne betrieblich fliegt, und sie ist dabei der unkomplizierteste Posten überhaupt. Anspruchsvoller wird es beim Gerät selbst: Bis 800 Euro netto genügt der Sofortabzug, darüber führt der Weg über sieben Jahre Abschreibung, wahlweise degressiv mit 30 Prozent in den ersten Jahren.
Wer regelmäßig privat und beruflich fliegt, legt am besten von Anfang an ein Flugbuch an. Es entscheidet später über die Nutzungsquote, und diese Quote entscheidet über fast alles andere. Für die Einordnung des eigenen Falls und die Wahl zwischen Sammelposten, linearer und degressiver Abschreibung lohnt das Gespräch mit einem Steuerberater, weil sich die Wahl über Jahre auswirkt.
Häufige Fragen
Ist die Drohnen-Haftpflichtversicherung steuerlich absetzbar?
Bei betrieblicher Veranlassung ja. Die Beiträge zur vorgeschriebenen Drohnen-Haftpflicht gehören dann zu den Betriebsausgaben und mindern den Gewinn im Jahr der Zahlung. Nutzt du dieselbe Police auch privat, gehört der private Anteil herausgerechnet. Wer die Drohne ausschließlich als Hobby fliegt, kann die Beiträge steuerlich nicht geltend machen, weil eine private Sachversicherung dieser Art keine Sonderausgabe ist.
Kann ich meine Drohne im Jahr des Kaufs komplett absetzen?
Bis 800 Euro netto ja. Nach Paragraf 6 Absatz 2 Einkommensteuergesetz sind geringwertige Wirtschaftsgüter im Anschaffungsjahr voll abziehbar. Ab 250,01 Euro verlangt das Gesetz dafür einen Eintrag in ein besonderes, laufend zu führendes Verzeichnis. Oberhalb von 800 Euro netto wird die Drohne über ihre Nutzungsdauer verteilt oder zwischen 250,01 und 1.000 Euro alternativ in einen Sammelposten eingestellt.
Über wie viele Jahre wird eine Drohne abgeschrieben?
Eine eigene Position für Drohnen führt die amtliche AfA-Tabelle nicht. In der Praxis wird die Kameradrohne der Foto-, Film- und Videotechnik zugeordnet, für die sieben Jahre vorgesehen sind. Vermessungstechnik liegt bei acht Jahren. Für Anschaffungen zwischen dem 1. Juli 2025 und dem 31. Dezember 2027 erlaubt Paragraf 7 Absatz 2 EStG zusätzlich die degressive Abschreibung mit bis zu 30 Prozent vom Restbuchwert.
Wie wird eine privat mitgenutzte Drohne behandelt?
Nach dem betrieblichen Nutzungsanteil. Über 50 Prozent ist die Drohne notwendiges Betriebsvermögen, zwischen 10 und 50 Prozent kann sie als gewillkürtes Betriebsvermögen zugeordnet werden, unter 10 Prozent bleibt sie privat und nur der betriebliche Kostenanteil ist ansetzbar. Die private Nutzung ist als Entnahme zu erfassen. Ein Flugbuch mit Datum, Zweck und Auftrag ist der einfachste Nachweis für die Quote.
Kann ich als Angestellter eine Drohne absetzen?
Wenn du sie nachweislich für den Job brauchst, ja. Dann handelt es sich um ein Arbeitsmittel und die Kosten zählen zu den Werbungskosten nach Paragraf 9 Absatz 1 Satz 3 Nummer 7 EStG. Die 800-Euro-Grenze gilt hier brutto, weil ohne Vorsteuerabzug gerechnet wird. Erstattet der Arbeitgeber die Anschaffung, entfällt der eigene Abzug.
Sind die Kosten für den Drohnenführerschein absetzbar?
Bei beruflichem Zusammenhang ja, und zwar als eigene Betriebsausgabe im Jahr der Zahlung. Gebühren für den EU-Kompetenznachweis, das Fernpilotenzeugnis A2, praktische Schulungen, die Betreiberregistrierung und behördliche Genehmigungen gehören nicht zu den Anschaffungskosten der Drohne, weil sie an die Person gebunden sind.
Zählen Kaskoversicherung und DJI Care Refresh auch?
Beide sind bei betrieblicher Veranlassung Betriebsausgaben, denn sie sichern ein betrieblich genutztes Wirtschaftsgut ab. Der Unterschied liegt in der Wirkung: Die Haftpflicht ist gesetzlich vorgeschrieben, Kasko und Herstellerschutz sind freiwillig. Steuerlich ändert das nichts, solange die betriebliche Nutzung überwiegt und der private Anteil herausgerechnet wird.
Wann unterstellt das Finanzamt Liebhaberei?
Wenn über Jahre Verluste anfallen und ein tragfähiges Konzept für einen Totalgewinn fehlt. Indizien für den ernsthaften Betrieb sind ein klares Leistungsangebot, marktübliche Preise, aktive Kundenakquise, ordentliche Rechnungen und Anpassungen, wenn der Erfolg ausbleibt. Wird Liebhaberei angenommen, entfallen sowohl die Verluste als auch der Abzug der laufenden Kosten.