Die Drohne kommt einmal im Jahr mit in den Urlaub und liegt sonst im Schrank. Ein Jahresvertrag fühlt sich dann falsch an, und die Suche führt schnell zu Angeboten, die genau einen Monat abdecken. Es gibt sie tatsächlich, allerdings in zwei sehr verschiedenen Bauarten mit deutlich unterschiedlichen Preisen. Welche wann passt, steht hier.
Das Wichtigste in Kürze
- Ein Monat Versicherungsschutz geht auf zwei Wegen: als Kurzzeit-Police mit fester Laufzeit oder als Flextarif mit täglicher Kündigung.
- Die Pflicht gilt ab dem ersten Gramm. § 43 Abs. 2 LuftVG verlangt eine Halterhaftpflicht für jede Drohne, ohne Gewichtsgrenze.
- Preislich gewinnt fast immer der Flextarif, schon ab dem ersten Tag: rund 3 Euro im Monat gegenüber etwa 10 Euro für eine einzige Tagespolice.
- 30 Tage fest kosten oft so viel wie ein ganzes Jahr flexibel, rund 30 Euro gegenüber etwa 36 Euro für zwölf Monate.
- Die Kurzzeit-Police kaufst du für die Sorglosigkeit: Sie endet von selbst, es gibt keinen Kündigungstermin zu vergessen.
- Die Privathaftpflicht springt selten ein: Luftfahrzeuge sind in vielen Verträgen ausgeschlossen.
Warum überhaupt versichert sein muss
Die Drohnenhaftpflicht steht im Gesetz. § 43 Absatz 2 des Luftverkehrsgesetzes verpflichtet den Halter jedes Luftfahrzeugs zu einer Haftpflichtversicherung, und eine Drohne ist im Sinne dieses Gesetzes ein Luftfahrzeug. Anders als beim Drohnenführerschein oder bei der Registrierung gibt es hier keine Gewichtsgrenze. Der 80 Gramm leichte Einsteiger-Quadrocopter fällt genauso darunter wie eine zwei Kilogramm schwere Kameradrohne.
Dazu kommt die Gefährdungshaftung: Du haftest auch dann, wenn dir niemand einen Fehler nachweisen kann. Ein Böenstoß, ein Kompassfehler, ein plötzlicher Signalverlust, in allen drei Fällen zahlst du. Wie schnell daraus große Summen werden, zeigt ein einfaches Beispiel: Eine Drohne, die in eine Windschutzscheibe fliegt, kostet vierstellig. Eine, die einen Radfahrer zu Fall bringt, kann über Schmerzensgeld und Verdienstausfall sechsstellig werden.
Wer nur gelegentlich fliegt, unterschätzt das gern. Das Risiko hängt allerdings am einzelnen Flug und bleibt gleich groß, egal wie oft du im Jahr startest. Genau deshalb ergibt eine Police für einen einzigen Urlaubsmonat Sinn.
Zwei Bauarten, die beide “ein Monat” heißen
Die Angebote am Markt zerfallen in zwei Gruppen, die sich in Preisstruktur und Handhabung stark unterscheiden.
Die echte Kurzzeit-Police hat eine feste Laufzeit. Du buchst einen Tag, sieben Tage oder 30 Tage, zahlst einmalig und der Vertrag endet von selbst. Es gibt nichts zu kündigen und keine stille Verlängerung. Typische Preise liegen bei rund 10 Euro für einen Tag, etwa 20 Euro für eine Woche und um die 30 Euro für 30 Tage, bei Deckungssummen von 1 bis 3 Millionen Euro.
Der Flextarif ist formal ein normaler Jahresvertrag, allerdings mit monatlicher oder sogar täglicher Kündigungsmöglichkeit, meist per App. Der Beitrag liegt im Bereich von 2 bis 4 Euro pro Monat. Du schließt vor dem Urlaub ab und kündigst nach der Rückkehr wieder.
| Merkmal | Kurzzeit-Police | Flextarif |
|---|---|---|
| Laufzeit | fest, 1 bis 30 Tage | unbefristet, kurzfristig kündbar |
| Kosten für 30 Tage | rund 30 Euro | rund 2 bis 4 Euro |
| Ende | automatisch | nur durch Kündigung |
| Risiko | keins, läuft aus | Vergessen der Kündigung |
| Abschluss | oft minutenschnell online | Antrag mit Kundenkonto |
Die Zahlen sind Anhaltswerte aus den öffentlichen Tarifübersichten der Anbieter. Preise und Bedingungen ändern sich, vor dem Abschluss gehört der Blick ins aktuelle Angebot dazu.
Ab wann sich welcher Weg rechnet
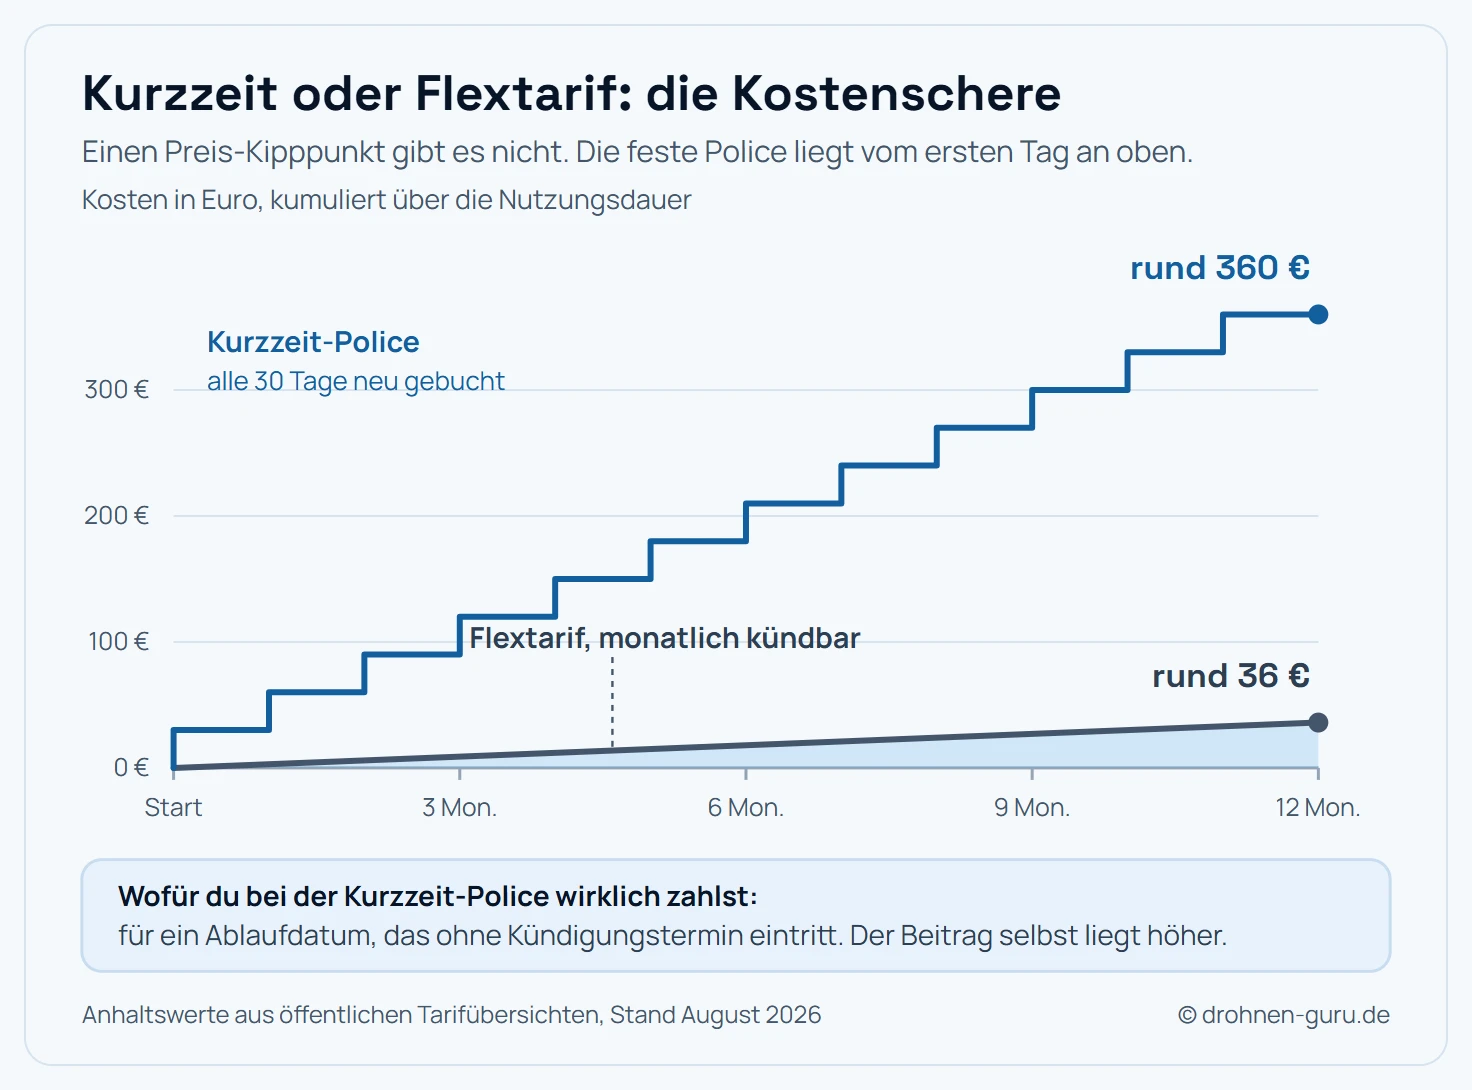
Die Kurzzeit-Police liegt vom ersten Tag an über dem Flextarif. Ihr Vorteil liegt woanders.
Die naheliegende Erwartung wäre ein Kipppunkt, ab dem sich der Jahresvertrag lohnt. Beim Preis gibt es ihn nicht. Eine einzelne Tagespolice für rund 10 Euro kostet bereits mehr als drei Monatsbeiträge im Flextarif, und 30 feste Tage für etwa 30 Euro liegen nahe an einem kompletten Flex-Jahr. Rein rechnerisch gewinnt der monatlich kündbare Tarif also in jedem Szenario.
Der eigentliche Unterschied liegt im Aufwand und im Risiko:
- Ein Wochenende oder ein einzelner Flugtag: Die Tagespolice kostet ein paar Euro mehr und spart dir Kundenkonto, Antrag und Kündigungstermin. Für einmal im Jahr ist das ein fairer Handel.
- Ein bis zwei Urlaubswochen: Der Flextarif ist klar günstiger, sofern du die Kündigung zuverlässig erledigst.
- Ein voller Monat oder mehr: Flextarif. Bei einer Zehnerpotenz Unterschied im Beitrag gibt es kein Argument für die feste Police.
Die Kurzzeit-Police bezahlst du also für den Komfort, dass sie von selbst endet.
Der Haken am Flextarif: die vergessene Kündigung
Der günstige Monatsbeitrag hat einen Preis, und der ist organisatorisch. Ein Flextarif endet nicht von selbst. Wer nach dem Urlaub nicht kündigt, zahlt weiter, in der Regel unauffällig per Lastschrift.
Zwei Dinge helfen dagegen. Erstens: die Kündigung am Tag des Abschlusses in den Kalender eintragen, mit Erinnerung zum Rückreisedatum. Zweitens: die Kündigungsbedingungen vor dem Abschluss lesen. “Monatlich kündbar” bedeutet bei manchen Anbietern zum Monatsende mit vierwöchiger Frist, bei anderen wirklich sofort per Klick in der App. Zwischen beiden Varianten liegen im Zweifel zwei zusätzliche Monatsbeiträge.
Ein Nebeneffekt spricht allerdings für den Flextarif: Du kannst ihn laufen lassen und vergisst nie den Abschluss vor dem Start. Bei einer Kurzzeit-Police ist genau das die häufigste Lücke. Die Drohne kommt spontan mit, der Abschluss fällt aus, der Flug ist unversichert.
Was in der Police stehen muss
Egal welchen Weg du wählst, drei Punkte entscheiden über die Brauchbarkeit.
Die Deckungssumme. Üblich sind 1 bis 3 Millionen Euro. Für private Flüge reicht das in fast allen Fällen. Unterhalb einer Million wird es knapp, sobald Personenschäden im Spiel sind.
Der örtliche Geltungsbereich. Fliegst du im Ausland, muss das Land abgedeckt sein. Viele Tarife nennen Europa oder den EWR, außerhalb davon endet der Schutz. Was dabei zu beachten ist, steht ausführlich im Ratgeber zur Drohnenversicherung im Ausland.
Der Nutzungszweck. Private Policen decken keine gewerblichen Flüge. Sobald du Aufnahmen verkaufst oder im Auftrag fliegst, brauchst du eine gewerbliche Variante, auch bei einem einzelnen bezahlten Auftrag. Die Abgrenzung erklärt der Ratgeber zur gewerblichen Drohnen-Haftpflicht.
Ein vierter Punkt taucht in Kurzzeit-Angeboten häufig auf: der Ausschluss von FPV-Flügen. Wer mit Videobrille fliegt, prüft das gezielt, weil einige Tarife den Betrieb ohne direkten Sichtkontakt ausschließen. Der Ratgeber zur FPV-Drohnen-Versicherung geht darauf im Detail ein.
Warum die Privathaftpflicht meist nicht reicht
Die naheliegende Hoffnung, die bestehende Privathaftpflicht decke die Drohne mit ab, geht in den meisten Fällen ins Leere. Der Grund steht in den Bedingungen: Luftfahrzeuge sind ein klassischer Standardausschluss, und die Drohne ist rechtlich eines.
Einige neuere Tarife haben nachgebessert und schließen Drohnen ein, allerdings mit Einschränkungen. Typisch sind eine Gewichtsgrenze von 250 oder 500 Gramm, die Beschränkung auf rein private Nutzung und gelegentlich der Ausschluss von Modellen mit Kamera. Ob dein Vertrag dazugehört, steht ausschließlich in deinen Versicherungsbedingungen unter dem Stichwort Luftfahrzeuge oder Modellflug.
Wichtig dabei: Eine telefonische Auskunft hilft im Schadensfall nicht. Lass dir die Mitversicherung schriftlich bestätigen, am besten mit Nennung des konkreten Drohnenmodells und des Gewichts. Fehlt die Bestätigung, ist eine eigene Police der sichere Weg. Welche Grenzen dabei üblich sind, ordnet der Ratgeber Drohnenversicherung ab wie viel Gramm ein.
Der Nachweis unterwegs
Kontrolliert wird selten, aber es kommt vor, besonders an beliebten Fotospots und in Grenznähe. Der Versicherungsnachweis gehört deshalb in einer Form mit, die ohne Netz funktioniert. Ein Screenshot der Police auf dem Handy genügt in der Praxis, ein Ausdruck ist die robustere Variante.
Bei Kurzzeit-Policen kommt ein Detail dazu, das leicht untergeht: Der Nachweis muss den Gültigkeitszeitraum erkennbar enthalten. Eine Bestätigungsmail ohne Datumsangabe hilft wenig, wenn die Police nur sieben Tage läuft. Die meisten Anbieter stellen dafür ein PDF bereit, das Beginn und Ende ausweist.
Was passiert, wenn du ohne Versicherung fliegst
Zwei Ebenen greifen unabhängig voneinander. Die erste ist das Bußgeld: Der Betrieb ohne die vorgeschriebene Haftpflicht ist eine Ordnungswidrigkeit. Die zweite wiegt schwerer, denn ohne Versicherung haftest du persönlich und unbegrenzt mit deinem Privatvermögen.
Beim Sachschaden bleibt es bei einer schmerzhaften Rechnung. Beim Personenschaden wird es existenziell, weil Behandlungskosten, Verdienstausfall und Schmerzensgeld über Jahre laufen können. Genau für dieses Gefälle zwischen 30 Euro Beitrag und einer sechsstelligen Forderung gibt es die Pflichtversicherung.
Fazit: die Bauart entscheidet, nicht der Preis
Ein Monat Drohnenversicherung ist unkompliziert zu bekommen, und beide Wege dorthin sind legitim. Die Preisfrage ist dabei schnell entschieden: Der monatlich kündbare Tarif ist in jedem Szenario billiger, oft um den Faktor zehn. Die feste Kurzzeit-Police verkauft etwas anderes, nämlich ein Ablaufdatum, das ohne dein Zutun eintritt. Wer weiß, dass er die Kündigung vergessen würde, kauft mit den zusätzlichen 25 Euro genau diese Sicherheit.
Wer die Drohne mehr als zweimal im Jahr auspackt, fährt mit einem durchgehenden Tarif am günstigsten und umgeht die größte Fehlerquelle gleich mit: den vergessenen Abschluss vor dem spontanen Start. Einen Überblick über die Tarifarten und was sie abdecken, gibt der Ratgeber zur Drohnen-Haftpflichtversicherung.
Häufige Fragen
Kann ich eine Drohnenversicherung nur für einen Monat abschließen?
Ja, auf zwei Wegen. Der eine ist eine echte Kurzzeit-Police mit fester Laufzeit, buchbar für einen Tag, eine Woche oder 30 Tage; sie endet automatisch und muss nicht gekündigt werden. Der andere ist ein regulärer Jahrestarif mit monatlicher oder täglicher Kündigungsfrist, den du nach vier Wochen wieder beendest. Der zweite Weg ist bei einem vollen Monat meist der günstigere.
Was kostet eine Drohnenversicherung für 30 Tage?
Feste 30-Tage-Policen liegen je nach Anbieter im Bereich von etwa 30 Euro, Tagespolicen beginnen bei rund 10 Euro. Flexible Tarife mit täglicher Kündigung starten bei etwa 2 bis 4 Euro im Monat. Die Deckungssumme liegt bei beiden Wegen üblicherweise bei 1 bis 3 Millionen Euro. Preise und Bedingungen ändern sich, der Blick ins aktuelle Angebot des Anbieters bleibt Pflicht.
Ist die Drohnenversicherung wirklich Pflicht?
Ja, ausnahmslos für jede Drohne. Die Halterhaftpflicht steht in § 43 Absatz 2 Luftverkehrsgesetz und kennt keine Gewichtsgrenze. Auch eine 80 Gramm leichte Indoor-Drohne braucht Versicherungsschutz, sobald sie im Freien fliegt. Wer ohne Nachweis fliegt, riskiert ein Bußgeld und haftet im Schadensfall mit dem Privatvermögen.
Deckt meine Privathaftpflicht die Drohne ab?
Meistens nicht. Viele Privathaftpflicht-Verträge schließen Luftfahrzeuge ausdrücklich aus, einige neuere Tarife schließen Drohnen bis zu einem bestimmten Gewicht ein, oft 250 oder 500 Gramm, und nur für private Nutzung. Entscheidend ist die Klausel in deinen Bedingungen, nicht die Auskunft am Telefon. Lass dir die Mitversicherung schriftlich bestätigen.
Was passiert, wenn die Kurzzeit-Police während des Flugs abläuft?
Der Schutz endet zur angegebenen Uhrzeit, nicht am Ende des Kalendertages. Startet die Police am Freitag um 14 Uhr für sieben Tage, endet sie am Freitag darauf um 14 Uhr. Ein Schaden danach ist nicht gedeckt. Bei mehrtägigen Reisen lohnt es sich, einen Puffertag mitzubuchen, statt auf die Stunde genau zu planen.
Gilt die deutsche Drohnenversicherung auch im Ausland?
Innerhalb der EU meist ja, darüber hinaus selten. Viele Tarife decken Europa oder den EWR ab, für Reisen in die USA, nach Asien oder Afrika brauchst du eine Erweiterung oder eine eigene Police. Der Geltungsbereich steht im Versicherungsschein unter dem Stichwort örtlicher Geltungsbereich. Details stehen im Ratgeber zur Drohnenversicherung im Ausland.
Brauche ich für einen einzigen Urlaubsflug eine eigene Police?
Wenn du sonst nie fliegst, ja. Eine Tages- oder Wochenpolice kostet weniger als ein Restaurantbesuch und ersetzt im Schadensfall Beträge, die schnell fünfstellig werden. Fliegst du mehrmals im Jahr, ist ein durchgehender Tarif günstiger und du vermeidest das Risiko, den Abschluss vor dem Start zu vergessen.
Was ist der Unterschied zwischen Haftpflicht und Kaskoschutz?
Die Haftpflicht zahlt Schäden, die deine Drohne bei anderen anrichtet, und ist gesetzlich vorgeschrieben. Die Kaskoversicherung ersetzt Schäden an der eigenen Drohne, etwa nach einem Absturz oder Verlust, und ist freiwillig. Kurzzeit-Angebote decken fast immer nur die Haftpflicht ab, die Kasko läuft in der Regel als Jahresvertrag.