Die Suche nach einer Drohnenversicherung endet fast immer beim eigenen Versicherer: Deckt meine HUK-Police das ab, hat die Debeka etwas passendes, gibt es beim ADAC einen Tarif? Die Antwort hängt weniger am Namen des Unternehmens als am Weg, über den die Deckung zustande kommt. Es gibt genau drei davon, und sie unterscheiden sich in Preis, Nachweisbarkeit und Zuverlässigkeit erheblich.
Das Wichtigste in Kürze
- Drei Wege führen zur Pflichtdeckung: Einschluss in der bestehenden Privathaftpflicht, eigenständige Police beim Spezialversicherer, Verbands- oder Clubtarif über eine Mitgliedschaft.
- Große Namen wie HUK, Debeka, Generali oder Provinzial führen keine eigene Drohnenpolice, sie decken das Risiko über einen Einschluss in der Privathaftpflicht ab, meist mit Gewichtsgrenze.
- Reine Drohnenpolicen kosten privat etwa 14 bis 80 Euro im Jahr, gewerbliche Tarife starten im dreistelligen Bereich.
- Der Einschluss ist der Wackelkandidat: Er hängt an Tarifstufe und Abschlussjahr und liefert im Zweifel keinen sauberen Nachweis.
- Prüfe vier Punkte, bevor du einen Vertrag als ausreichend ansiehst: Bezug aufs Luftfahrtgesetz, Deckungssumme, Gewichtsklasse und Nutzungsart.
Warum die Anbieterfrage überhaupt gestellt wird
Die Haftpflicht ist bei Drohnen keine Empfehlung. § 43 des Luftverkehrsgesetzes verlangt für jedes unbemannte Luftfahrtsystem eine Haftpflichtversicherung, unabhängig von Gewicht und Zweck. Auch eine 249-Gramm-Drohne für den Sonntagsflug fällt darunter. Die Details dazu stehen im Artikel zur Drohnen-Haftpflichtversicherung.
Interessant wird es beim nächsten Schritt. Wer eine Police sucht, tippt naheliegenderweise den Namen seines eigenen Versicherers ein. Genau dort beginnt die Verwirrung: Die großen Namen der deutschen Versicherungslandschaft führen in aller Regel kein Produkt namens Drohnenversicherung. Sie decken das Risiko über einen Baustein in einem anderen Vertrag ab. Wer nach “Drohnenversicherung HUK” sucht, landet deshalb bestenfalls bei einer Klausel im Bedingungswerk der Privathaftpflicht.
Die drei Wege zur Pflichtdeckung
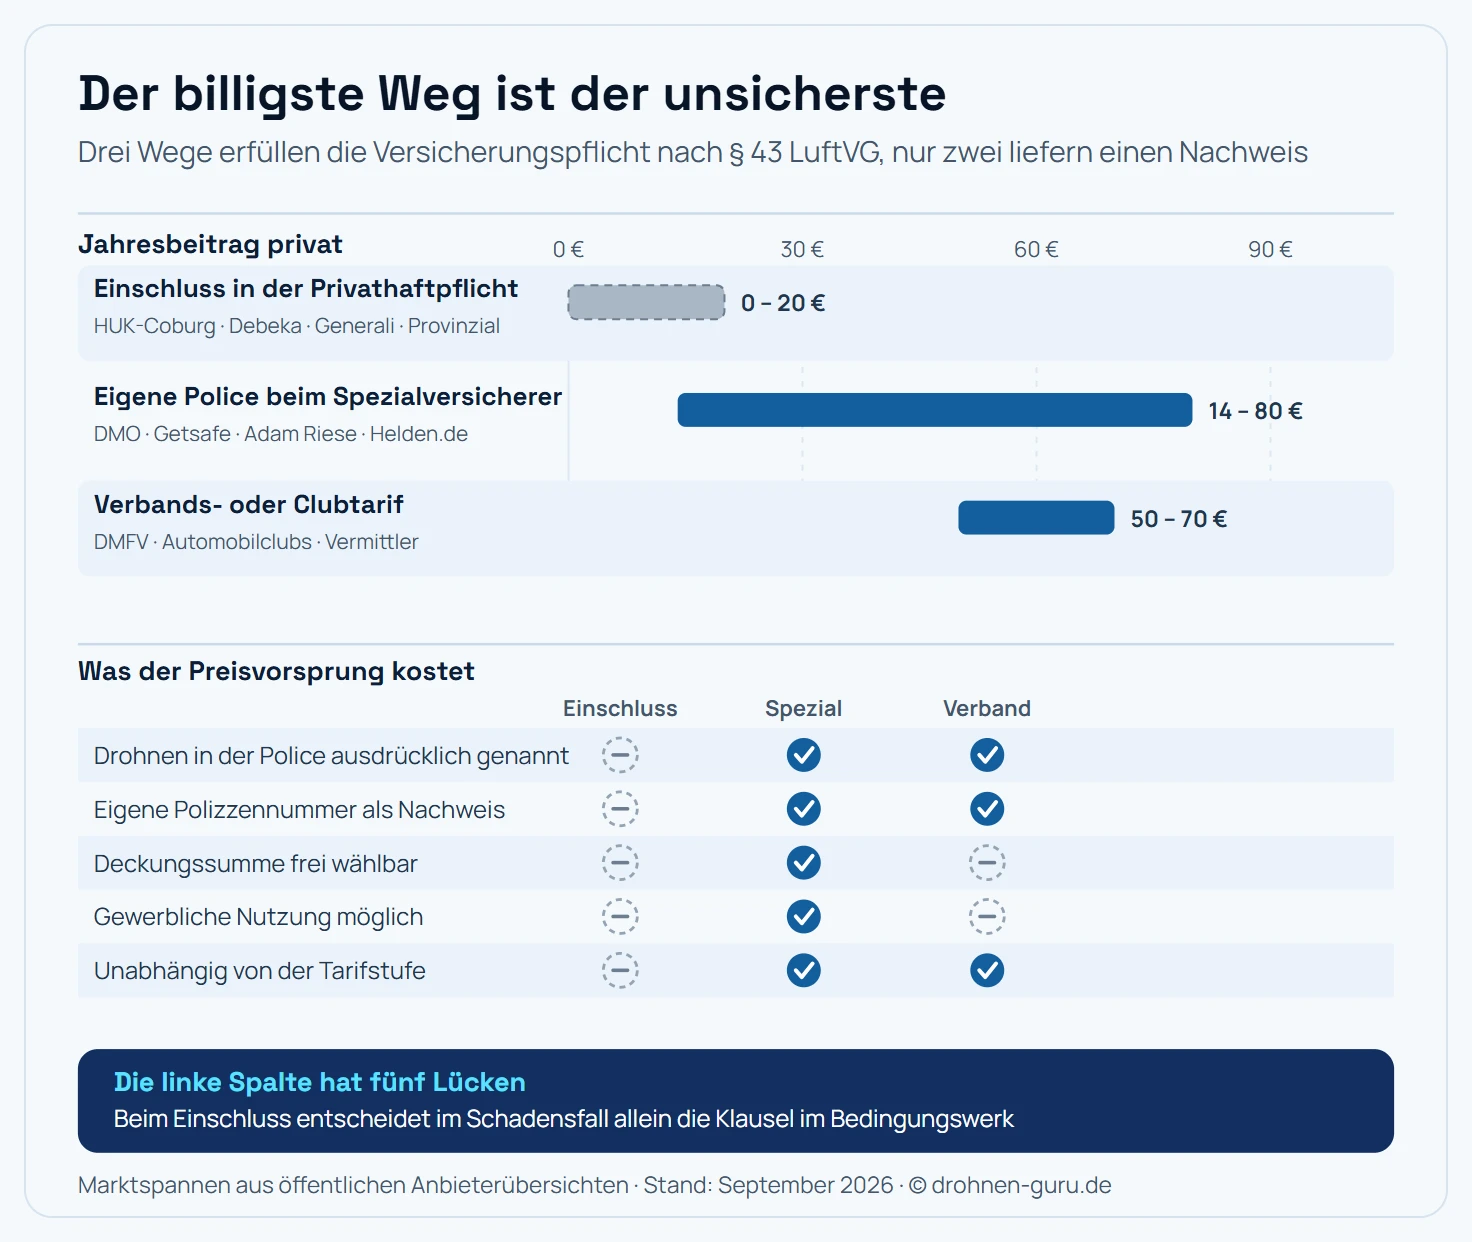
Der Einschluss in der Privathaftpflicht ist der günstigste Weg und der einzige, dessen Deckung an einer Tarifstufe hängt.
Weg 1: Einschluss in der Privathaftpflicht
Das ist der Weg, den die meisten Hobbypiloten unbewusst gehen. Moderne Privathaftpflicht-Tarife enthalten häufig eine Klausel, die “nicht versicherungspflichtige Flugmodelle” oder ausdrücklich Drohnen bis zu einem bestimmten Startgewicht mitversichert. Anbieter, bei denen Nutzer danach suchen, sind vor allem HUK-Coburg, Debeka, Generali, Provinzial und die Bayerische Versicherungskammer.
Die Bedingungen sind dabei gestaffelt. Die Debeka etwa versichert nach eigener Darstellung im einfacheren Tarif nur sehr leichte Spielzeugdrohnen bis 250 Gramm, während die höhere Tarifstufe Drohnen bis 5 Kilogramm einschließt. Dieses Muster findet sich bei vielen Häusern: Der Basistarif lässt Drohnen außen vor, der Komforttarif nimmt sie auf.
Der Vorteil liegt auf der Hand. Der Einschluss kostet oft keinen oder kaum zusätzlichen Beitrag, weil er im laufenden Vertrag steckt. Der Nachteil ist struktureller Natur: Du bekommst keine Police, auf der das Wort Drohne im Kopf steht, keine eigene Polizzennummer und keine Bestätigung, die sich am Flugfeld vorzeigen lässt. Im Schadensfall zählt allein die Klausel, und die kann eine Gewichtsgrenze, einen Ausschluss gewerblicher Nutzung oder eine Beschränkung auf das Inland enthalten.
Weg 2: Die eigenständige Police beim Spezialversicherer
Hier wird das Drohnenrisiko als eigenes Produkt verkauft. Marktbekannte Namen sind DMO, Getsafe, Adam Riese, Helden.de und drohnen-versichern.de. Die Jahresbeiträge für den privaten Hobbyflug liegen nach den Angaben der Anbieter grob in dieser Spanne:
| Anbieter | Jahresbeitrag privat (ab) | Deckungssumme laut Anbieter |
|---|---|---|
| Adam Riese | rund 14 € | 50 Mio. € (Drohnen: 3 Mio. €) |
| Getsafe | rund 28 € | 50 Mio. € |
| DMO | rund 40 € | 3 bis 12 Mio. € |
| DMFV (Verband) | rund 56 € | 3 bis 6 Mio. € |
| drohnen-versichern.de | rund 69 € | 20 Mio. € |
| Helden.de | rund 76 € | 50 Mio. € |
Die Werte stammen aus öffentlichen Anbieterübersichten und ändern sich mit jeder Tarifrunde. Sie taugen als Größenordnung für die Budgetplanung, den konkreten Beitrag bestimmen Deckungssumme, Startgewicht, Anzahl der Drohnen und Nutzungsart.
Auffällig ist die Spreizung um den Faktor fünf bei ähnlicher Deckungssumme. Das liegt selten an der Qualität und meist am Vertriebsmodell: Digitale Anbieter mit monatlicher Kündigungsmöglichkeit kalkulieren anders als klassische Häuser mit Beratungsstruktur. Wer nur ein paar Wochen im Jahr fliegt, findet in dieser Ecke auch Kurzzeit- und Monatspolicen.
Weg 3: Verbands- und Clubtarife
Der dritte Weg läuft über eine Mitgliedschaft. Beim DMFV ist der Haftpflichtschutz Bestandteil des Mitgliedsbeitrags, dazu kommen Vereinsgelände, Ausbildungsstrukturen und die verbandseigenen Regelungen. Automobilclubs vermitteln ähnliche Angebote an ihre Mitglieder, teils mit Rabatten oder Zusatzleistungen wie Flugsicherheitstrainings.
Vermittler wie Kopter-Profi gehören funktional in dieselbe Ecke: Sie vermitteln Tarife eines dahinter stehenden Risikoträgers und beraten zur Auswahl. Für die Leistung ist immer das Unternehmen maßgeblich, das in der Police als Versicherer steht.
Die Rechnung geht auf, wenn die Mitgliedschaft ohnehin besteht. Wer allein wegen der Versicherung eintritt, zahlt Beitrag plus Police und landet meist über dem Preis einer reinen Spezialversicherung.
Die vier Kriterien, an denen jede Police gemessen wird
Unabhängig vom Weg muss die Deckung vier Punkte erfüllen. Diese Liste ist der eigentliche Prüfmaßstab, und sie ist der Grund, warum viele Privathaftpflichtverträge im Ernstfall durchfallen.
- Ausdrücklicher Bezug zum Luftfahrtgesetz. Die Police muss das Drohnenrisiko als Luftfahrtrisiko benennen. Ein allgemeiner Haftpflichtschutz ohne diesen Bezug erfüllt die gesetzliche Pflicht nicht, selbst wenn die Deckungssumme hoch genug wäre.
- Mindestdeckungssumme. Für Luftfahrzeuge unter 500 Kilogramm Startmasse gilt eine Mindestdeckung von 750.000 Sonderziehungsrechten des Internationalen Währungsfonds, umgerechnet je nach Tageskurs rund 900.000 Euro. Alle marktüblichen Tarife liegen darüber, üblicherweise bei einer bis fünfzig Millionen Euro.
- Passende Gewichtsklasse. Die Klausel muss das Startgewicht deiner Drohne abdecken. Genau hier scheitern Einschlüsse, die bei 250 Gramm oder bei 2 Kilogramm enden.
- Passende Nutzungsart. Privat oder gewerblich ist keine Nuance. Sobald ein Flug einem wirtschaftlichen Zweck dient, greift der private Tarif nicht mehr, und es braucht eine gewerbliche Police.
So findest du in zehn Minuten heraus, was dein Vertrag deckt
Der schnellste Weg führt über das eigene Bedingungswerk. Suche in der PDF-Datei deiner Privathaftpflicht nach den Begriffen “Luftfahrzeug”, “Flugmodell” und “Drohne”. Drei Ergebnisse sind möglich:
- Luftfahrzeuge sind ausgeschlossen, Drohnen werden nicht erwähnt. Dann ist die Drohne nicht gedeckt. Das ist der Normalfall bei älteren Verträgen.
- Flugmodelle bis zu einem bestimmten Gewicht sind eingeschlossen. Vergleiche die Grenze mit dem Startgewicht deiner Drohne inklusive Akku und Zubehör. Liegt sie darüber, ist die Deckung da, aber ohne separaten Nachweis.
- Drohnen sind ausdrücklich genannt, mit Gewichts- und Nutzungsangabe. Das ist der beste Fall im Einschluss-Modell.
In allen Fällen gilt: Lass dir den Einschluss schriftlich mit Modellbezug bestätigen. Eine Auskunft am Telefon ist im Streitfall wertlos, eine E-Mail der Sachbearbeitung mit Nennung deines Drohnenmodells ist es nicht. Diese Bestätigung gehört zusammen mit der e-ID und den Registrierungsunterlagen in denselben Ordner.
Wann sich der Wechsel zur eigenen Police lohnt
Der Einschluss ist die günstigste Lösung und für den gelegentlichen Wiesenflug mit einer leichten Drohne meist ausreichend. Ab drei Konstellationen wird die eigenständige Police zur besseren Wahl:
Die Drohne wiegt mehr als 250 Gramm. Damit greifen viele Basiseinschlüsse nicht mehr, und die Prüfung der Gewichtsklasse wird zur wiederkehrenden Aufgabe bei jedem Neukauf. Eine Police, die alle Drohnen des Halters bis 5 Kilogramm deckt, erledigt das dauerhaft.
Du fliegst im Ausland. Privathaftpflicht-Einschlüsse enden häufig an der Landesgrenze oder gelten nur für vorübergehende Auslandsaufenthalte von wenigen Wochen. Wer regelmäßig mit der Drohne verreist, braucht eine ausdrückliche Auslandsdeckung.
Ein Nachweis wird verlangt. Manche Behörden, Veranstalter und Grundstückseigentümer wollen die Versicherungsbestätigung sehen, bevor sie eine Genehmigung erteilen. Ein Auszug aus dem Bedingungswerk der Privathaftpflicht ist dafür ein schwaches Dokument, eine Police mit Drohnenbezug und Polizzennummer ein starkes.
Was keiner der drei Wege abdeckt
Alle drei Wege regeln ausschließlich die Haftpflicht, also Schäden bei anderen. Der eigene Schaden bleibt außen vor. Wenn die Drohne im Baum hängt, im See landet oder als Flyaway verschwindet, zahlt keine dieser Policen. Dafür gibt es die freiwillige Kaskoversicherung, die nach anderen Regeln funktioniert und sich erst ab einem gewissen Gerätewert rechnet.
Ebenfalls außen vor bleibt grobe Fahrlässigkeit. Ein Start in einer Flugverbotszone, ein Flug ohne den erforderlichen Kompetenznachweis oder ein Betrieb außerhalb der Sichtweite kann die Leistung kosten, und zwar bei jedem Anbieter gleichermaßen.
Fazit: erst den Weg wählen, dann den Namen
Die Frage nach dem richtigen Anbieter beantwortet sich fast von selbst, sobald der Weg feststeht. Wer eine leichte Drohne im Inland privat fliegt und einen modernen Privathaftpflicht-Vertrag besitzt, prüft die Klausel und lässt sich den Einschluss schriftlich bestätigen. Das kostet nichts und dauert eine Viertelstunde.
Für alles darüber lohnt die eigenständige Police. Sie kostet zwischen 14 und 80 Euro im Jahr, nennt Drohnen ausdrücklich, liefert eine Polizzennummer und löst die Gewichtsfrage dauerhaft. Verbandstarife sind die dritte Option und rechnen sich für alle, die von der Mitgliedschaft ohnehin profitieren. Welcher Name am Ende auf der Police steht, ist gegenüber diesen vier Prüfpunkten zweitrangig.
Häufige Fragen
Bietet die HUK-Coburg eine Drohnenversicherung an?
Die HUK-Coburg deckt Drohnen über einen Einschluss in der Privathaftpflichtversicherung ab, eine eigenständige Drohnenpolice führt sie nach eigener Darstellung nicht. Ob dein Vertrag den Einschluss enthält, hängt vom Tarif und vom Abschlussjahr ab. Ältere Bedingungswerke schließen Luftfahrzeuge komplett aus. Maßgeblich ist allein die Klausel in deinen Versicherungsbedingungen.
Deckt die Debeka Privathaftpflicht meine Drohne ab?
Die Debeka staffelt den Drohnenschutz nach Tarifstufe. Der einfachere Tarif deckt nach Anbieterangabe nur sehr leichte Spielzeugdrohnen bis 250 Gramm, die höhere Stufe erweitert den Schutz auf Drohnen bis 5 Kilogramm. Diese Staffelung ist typisch für Privathaftpflichtverträge und der Grund, warum die Gewichtsklasse deiner Drohne vor dem Anruf beim Versicherer feststehen sollte.
Gibt es eine reine Drohnenversicherung ohne weitere Bausteine?
Ja. Spezialversicherer wie DMO, Getsafe, Adam Riese oder drohnen-versichern.de führen eigenständige Policen, die ausschließlich das Drohnenrisiko abdecken. Die Jahresbeiträge für den privaten Hobbyflug beginnen im niedrigen zweistelligen Bereich. Der Vorteil gegenüber dem Einschluss: Die Police nennt Drohnen ausdrücklich, du bekommst eine eigene Polizzennummer und einen Nachweis, der bei Kontrollen trägt.
Was kostet eine private Drohnen-Haftpflicht im Jahr?
Die Spannweite reicht von etwa 14 bis 80 Euro im Jahr für den privaten Hobbyflug. Am unteren Ende stehen digitale Anbieter mit schlanken Tarifen, in der Mitte die klassischen Spezialversicherer, am oberen Ende Policen mit hohen Deckungssummen oder erweitertem Leistungsumfang. Gewerbliche Tarife starten dagegen im dreistelligen Bereich.
Lohnt sich die Drohnenversicherung über den ADAC oder einen Verband?
Verbands- und Clubtarife rechnen sich, wenn die Mitgliedschaft ohnehin besteht. Beim DMFV etwa ist der Versicherungsschutz Teil des Mitgliedsbeitrags, dazu kommen Vereinsgelände und Ausbildungsangebote. Besteht keine Mitgliedschaft, ist der Gesamtbetrag aus Beitrag plus Versicherung meist höher als eine reine Spezialpolice.
Was ist Kopter-Profi und ist das ein Versicherer?
Kopter-Profi tritt als spezialisierter Vermittler für Drohnenversicherungen auf, das Risiko trägt im Hintergrund ein klassisches Versicherungsunternehmen. Für dich als Kunde ändert das an der Deckung nichts, wichtig bleibt allein, welches Unternehmen in der Police als Risikoträger steht und welche Bedingungen dort gelten.
Reicht ein Screenshot der Police als Nachweis beim Fliegen?
In der Praxis ja, sofern daraus Versicherungsnehmer, Polizzennummer, Deckungssumme und Laufzeit hervorgehen. Sinnvoll ist die Versicherungsbestätigung als PDF offline auf dem Handy, weil am Flugort oft kein Netz verfügbar ist. Bei der Registrierung als Betreiber verlangen einige Behörden die Nummer der Police direkt im Formular.
Kann ich den Versicherer wechseln, wenn die Drohne schon registriert ist?
Ja, die Registrierung als Betreiber und der Versicherungsvertrag sind getrennte Vorgänge. Wechselst du den Anbieter, endet der alte Vertrag zum vereinbarten Termin und der neue beginnt lückenlos danach. Wichtig ist allein, dass zwischen beiden kein Tag ohne Deckung liegt, denn in dieser Lücke wäre jeder Flug rechtswidrig.
Deckt die Haftpflicht auch Schäden an meiner eigenen Drohne?
Nein, dafür ist die freiwillige Kaskoversicherung zuständig. Die Haftpflicht reguliert ausschließlich Schäden bei anderen, also Personen-, Sach- und daraus folgende Vermögensschäden. Ein Absturz ins Wasser oder ein Flyaway sind Eigenschäden und bleiben ohne Kasko vollständig an dir hängen.