Die Drohne liegt im Koffer, die Regeln des Ziellands sind nachgeschlagen, der Kompetenznachweis ist gültig. Was in dieser Vorbereitung fast immer fehlt: ein Blick auf den Geltungsbereich der eigenen Haftpflicht. Genau dort entscheidet sich, ob ein Schaden am Urlaubsort dich noch etwas angeht oder nicht.
Das Wichtigste in Kürze
- Der Geltungsbereich im Vertrag entscheidet, nicht das Reiseziel und nicht die EU-Mitgliedschaft.
- „Europa” und „EU” sind zwei verschiedene Klauseln. Schweiz, Großbritannien und die Türkei hängen an dieser Unterscheidung.
- USA und Kanada fehlen fast immer, auch in Weltweit-Tarifen.
- Die Versicherungspflicht selbst regelt jedes Land selbst, weil Drohnen unter 20 kg aus der EU-Verordnung herausfallen.
- Eine englische Versicherungsbestätigung gehört zu jeder Reise, zusammen mit Nachweis und Registrierungsnummer.
Zwei Fragen, die oft zu einer verschmelzen
Wer wissen will, ob er im Urlaub versichert ist, stellt in Wahrheit zwei getrennte Fragen. Sie haben unterschiedliche Antworten und unterschiedliche Quellen.
- Was verlangt das Zielland? Ob im Zielland überhaupt eine Versicherungspflicht besteht und wie hoch die Mindestdeckung ausfällt, steht im nationalen Recht dieses Landes.
- Was leistet meine Police dort? Ob dein Vertrag am Urlaubsort greift, steht ausschließlich in deinen Versicherungsbedingungen.
Beide Antworten müssen zusammenpassen. Eine Police mit weltweitem Schutz nützt nichts, wenn sie unter der geforderten Deckungssumme liegt, und eine hohe Deckungssumme nützt nichts, wenn der Geltungsbereich am Reiseziel endet.
Warum die EU das nicht einheitlich geregelt hat
Ein weit verbreiteter Irrtum lautet, die EU-Drohnenverordnung habe auch die Versicherung vereinheitlicht. Sie hat es nicht. Die Betriebsregeln sind europaweit dieselben, die Versicherungspflicht ist es nicht.
Der Grund steckt in der Verordnung (EG) 785/2004, die Mindestdeckungssummen für Luftfahrzeuge festlegt. Ihr Anwendungsbereich nimmt Modellflugzeuge mit einer höchstzulässigen Startmasse unter 20 Kilogramm ausdrücklich aus. Fast jede Freizeitdrohne fällt damit aus der europäischen Regel heraus, und die Pflicht entsteht erst durch nationales Recht.
In Deutschland übernimmt das § 43 des Luftverkehrsgesetzes, der für jedes unbemannte Luftfahrtsystem eine Haftpflichtversicherung verlangt, ohne Gewichtsgrenze nach unten. Andere Staaten haben andere Lösungen gewählt, einige verlangen wenig, einige mehr. Was die Police in Deutschland leisten muss, steht im Ratgeber Drohnen-Haftpflichtversicherung.
Praktisch bedeutet das: Es gibt keinen europäischen Versicherungspass für Drohnen. Jede Reise braucht den Abgleich zwischen deinem Vertrag und dem Zielland.
Der Geltungsbereich: die entscheidende Zeile im Vertrag
In den Bedingungen findest du den Punkt meist unter „örtlicher Geltungsbereich” oder „Versicherungsschutz im Ausland”. Vier Formulierungen sind verbreitet, und sie unterscheiden sich erheblich.
| Klausel | Was eingeschlossen ist | Typische Lücke |
|---|---|---|
| Deutschland | nur Inland | jede Auslandsreise |
| Europäische Union | 27 Mitgliedstaaten | Schweiz, Großbritannien, Norwegen, Türkei |
| Europa | geografisches Europa, meist inklusive EWR und Schweiz | Türkei je nach Definition, außereuropäische Inselgebiete |
| Weltweit | alle Länder | USA und Kanada, oft auch Zeitgrenze |
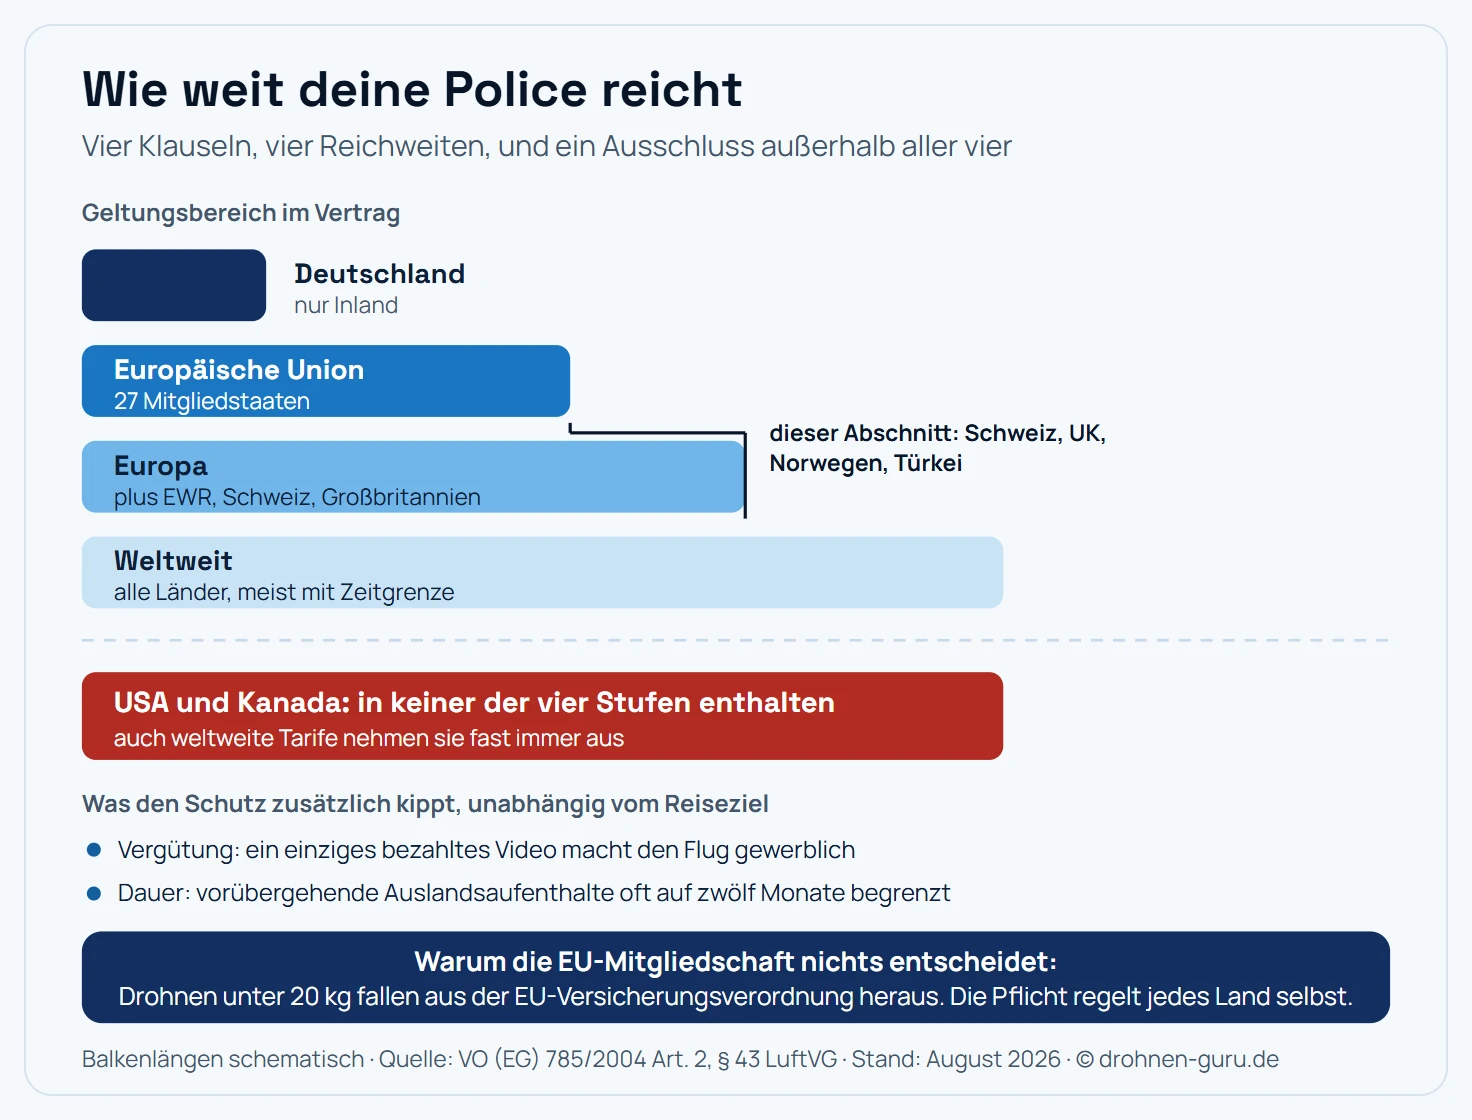
Zwischen den Klauseln „EU” und „Europa” liegen genau die Länder, in die am häufigsten gereist wird.
Die Unterscheidung zwischen „EU” und „Europa” ist der teuerste Punkt des ganzen Themas. Die Schweiz, Großbritannien und Norwegen gehören zu den beliebtesten Zielen für Drohnenaufnahmen und liegen alle drei außerhalb der Europäischen Union. Ein Tarif, der wörtlich die EU nennt, hilft dort nicht.
Die drei Länderfälle im Detail
EU und EWR. Für Reisen innerhalb der Union ist die Lage komfortabel: Fast alle deutschen Drohnenpolicen schließen sie ein, und die geforderten Deckungssummen liegen im Rahmen dessen, was hiesige Verträge ohnehin bieten. Was in den einzelnen Ländern sonst zu beachten ist, sammeln die Ratgeber zu den Drohnenregeln in Italien, Spanien und Frankreich.
Schweiz, Großbritannien, Norwegen. Diese drei folgen den EU-Drohnenregeln weitgehend, gehören der Union aber nicht an. Für die Schweiz kommt hinzu, dass sie eine eigene Versicherungspflicht ab einem bestimmten Gewicht kennt. Details stehen im Ratgeber Drohnenregeln Schweiz und Drohnenregeln England.
USA und Kanada. Der Standardausschluss, und zwar auch in Tarifen, die mit weltweitem Schutz werben. Der Grund liegt im dortigen Haftungsrecht mit deutlich höheren Schadenersatzsummen, Strafschadenersatz und hohen Prozesskosten. Wer dort fliegen will, braucht eine ausdrückliche Erweiterung oder eine Police vor Ort. Die luftrechtlichen Pflichten in den Staaten behandelt der Ratgeber Drohnen-Gesetz USA.
Die Zeitgrenze, die kaum jemand liest
Neben dem Ort begrenzen viele Verträge die Dauer des Auslandsaufenthalts. Verbreitet ist ein Zeitraum von zwölf Monaten für vorübergehende Aufenthalte.
Für Urlaubsreisen ist das ohne Bedeutung. Relevant wird es in drei Situationen:
- Längere Reisen über ein Jahr hinaus, etwa auf einer Weltreise oder während eines Auslandsjahrs.
- Wohnsitzverlegung. Deutsche Policen setzen meist einen inländischen Wohnsitz voraus. Mit dem Umzug endet der Schutz, und parallel wandert auch die Registrierungspflicht ins neue Land. Wie das abläuft, erklärt der Ratgeber Drohne in der EU registrieren.
- Dauerhafte Stationierung der Drohne im Ausland, etwa im Ferienhaus.
Wenn der Flug gewerblich wird
Der zweite große Ausschlussgrund hat mit dem Ort nichts zu tun und schlägt im Ausland trotzdem besonders häufig zu: die Vergütung. Private Tarife decken ausschließlich den privaten Betrieb, und schon ein einzelnes bezahltes Video macht den Flug gewerblich.
Im Urlaub passiert das schneller als zu Hause. Eine Hotelanlage fragt nach Aufnahmen, ein Reiseveranstalter möchte Material kaufen, ein Video wird nachträglich über eine Bildagentur verkauft. In allen drei Fällen greift eine private Police nicht mehr. Der Ratgeber Drohnen-Haftpflicht für gewerbliche Flüge geht auf die Abgrenzung ein.
Zwei weitere Ausschlüsse tauchen im Ausland regelmäßig auf:
- FPV-Flug. Nicht jeder Tarif deckt den Betrieb mit Videobrille. Der Ratgeber FPV-Drohne versichern behandelt die Besonderheiten.
- Vereinsmitgliedschaften. Wer über einen Modellflugverband versichert ist, sollte prüfen, ob der Schutz auf das Fliegen im Ausland und außerhalb von Vereinsgeländen ausgedehnt ist.
Was in die Reisemappe gehört
Kontrollen finden statt, in einigen Ländern regelmäßig. Diese Unterlagen erledigen die Situation in zwei Minuten:
| Dokument | Warum | Form |
|---|---|---|
| Versicherungsbestätigung | belegt Deckungssumme und Geltungsbereich | PDF auf Englisch, dazu ein Ausdruck |
| Kompetenznachweis | A1/A3 oder A2, EU-weit anerkannt | digital in der Wallet, plus Ausdruck |
| Registrierungsnummer | Betreiber-e-ID, gilt EU-weit | Bestätigung des LBA |
| Kennzeichnung an der Drohne | Pflicht in jedem EU-Land | Plakette am Gerät |
Die Versicherungsbestätigung stellen die meisten Anbieter kostenlos aus, häufig als „Insurance Certificate”. Sie sollte Versicherungsnehmer, Deckungssumme, Geltungsbereich und Laufzeit nennen. Ein deutschsprachiger Versicherungsschein hilft an einem griechischen Strand niemandem weiter.
Was sonst noch in den Koffer gehört, sammelt der Ratgeber Drohne im Urlaub; die Transportfrage klärt Drohne im Flugzeug mitnehmen.
Vor der Reise: fünf Minuten, die reichen
- Bedingungen öffnen und nach „Geltungsbereich” suchen. Steht dort „Europäische Union”, prüfe, ob dein Ziel dazugehört.
- Deckungssumme mit dem Zielland abgleichen. Eine Million Euro deckt den europäischen Rahmen zuverlässig ab.
- Bestätigung auf Englisch anfordern, falls noch keine vorliegt.
- Verwendungszweck ehrlich prüfen. Sobald Geld fließt, braucht es einen gewerblichen Tarif.
- Beim Versicherer nachfragen und die Antwort schriftlich sichern, wenn eine Formulierung unklar bleibt. Eine E-Mail genügt und ist im Streitfall mehr wert als jede Auskunft am Telefon.
Fazit: eine Zeile im Vertrag, zwei Wörter Unterschied
Der Auslandsschutz einer Drohnen-Haftpflicht steht und fällt mit einer einzigen Klausel, und der Unterschied zwischen „EU” und „Europa” entscheidet über die Schweiz, Großbritannien und Norwegen. Wer diese Zeile einmal liest, hat den größten Teil des Themas erledigt.
Zwei Punkte kommen dazu, die sich nicht am Reiseziel festmachen lassen: die Zeitgrenze für längere Aufenthalte und der Moment, in dem aus einem Urlaubsvideo eine bezahlte Aufnahme wird. Beide kippen den Schutz unabhängig davon, wie gut der Geltungsbereich passt. Eine englische Bestätigung im Handy und ein Blick in die Bedingungen vor dem Packen kosten wenig und ersetzen jede Diskussion später.
Häufige Fragen
Gilt meine deutsche Drohnenversicherung im Ausland?
Das entscheidet allein der Geltungsbereich in deinem Vertrag, keine gesetzliche Automatik. Die meisten deutschen Drohnen-Haftpflichtpolicen decken Europa oder die EU vollständig ab. Weltweiter Schutz ist gegen Aufpreis üblich, klammert aber fast immer die USA und Kanada aus. Steht im Vertrag nichts zum Ausland, gilt der Schutz nur in Deutschland.
Brauche ich im EU-Ausland eine eigene Drohnenversicherung?
Eine zweite Police brauchst du nicht, solange deine bestehende im Zielland gilt und die dortige Mindestdeckung erfüllt. Wichtig ist die Richtung der Prüfung: Maßgeblich ist das Recht des Landes, in dem du fliegst, das deutsche Recht bleibt dabei außen vor. Die EU-Drohnenverordnung hat die Betriebsregeln vereinheitlicht, die Versicherungspflicht für kleine Drohnen aber bewusst den Mitgliedstaaten überlassen.
Warum sind die USA in Drohnenversicherungen meistens ausgeschlossen?
Wegen des dortigen Haftungsrechts. In den USA sind Schadenersatzsummen deutlich höher als in Europa, es gibt Strafschadenersatz und die Prozesskosten sind erheblich. Deutsche Versicherer kalkulieren dieses Risiko nur ungern mit und nehmen die USA und Kanada deshalb standardmäßig aus dem Geltungsbereich. Wer dort fliegen will, braucht eine gesonderte Vereinbarung oder eine Police vor Ort.
Wie lange gilt der Auslandsschutz meiner Police?
Viele Verträge begrenzen vorübergehende Auslandsaufenthalte zeitlich, verbreitet sind zwölf Monate. Für den zweiwöchigen Urlaub spielt das keine Rolle. Relevant wird es bei längeren Reisen, bei einem Auslandssemester oder wenn du deinen Wohnsitz verlegst. Nach einem Umzug endet der Schutz einer deutschen Police in der Regel, weil sie einen inländischen Wohnsitz voraussetzt.
Welche Deckungssumme brauche ich im Ausland?
Praktisch orientierst du dich am höchsten Wert der Länder, die du bereist. Innerhalb der EU liegt der übliche Rahmen bei rund 750.000 Sonderziehungsrechten, also etwa 900.000 Euro, weil viele Staaten sich an der Verordnung (EG) 785/2004 orientieren. Eine Police mit einer runden Million oder mehr erfüllt diese Anforderung überall in Europa und puffert zugleich Kursschwankungen ab.
Welchen Nachweis muss ich im Urlaub dabeihaben?
Eine Versicherungsbestätigung, idealerweise auf Englisch. Die meisten Anbieter stellen sie kostenlos als PDF aus, oft heißt sie Insurance Certificate. Sie sollte den Versicherungsnehmer, die Deckungssumme, den Geltungsbereich und die Laufzeit nennen. Dazu gehören der Kompetenznachweis und die Registrierungsnummer. Alles zusammen als Datei auf dem Handy und einmal ausgedruckt spart die Diskussion vor Ort.
Deckt die Privathaftpflicht Drohnenflüge im Ausland?
Nur wenn sie Drohnen überhaupt einschließt, und dann im Rahmen ihres eigenen Geltungsbereichs. Viele Privathaftpflichtverträge nehmen Luftfahrzeuge ausdrücklich aus oder decken sie nur bis 250 Gramm. Kommt der Auslandsaufenthalt hinzu, stapeln sich zwei Einschränkungen. Vor der Reise lohnt ein Blick in beide Klauseln, statt sich auf die Zusage für den heimischen Betrieb zu verlassen.
Gilt meine Police auch in der Schweiz und in Großbritannien?
Beide Länder liegen außerhalb der EU, deshalb ist die Antwort vertragsabhängig. Ein Tarif mit dem Geltungsbereich Europa schließt sie meist ein, ein Tarif mit dem Geltungsbereich EU dagegen oft nicht. Der Unterschied zwischen diesen beiden Formulierungen ist der am häufigsten übersehene Punkt im ganzen Thema.